Kockázati figyelmeztetés: A pénzügyi különbözeti ügyletek (CFD-k) összetett eszközök, és a tőkeáttétel miatt magas kockázattal járnak, ami gyors pénzügyi veszteségekhez vezethet. Ennél a szolgáltatónál a lakossági befektetői számlák 77.44%-án pénzügyi veszteség keletkezik CFD-kereskedés során. Fontolja meg, hogy megérti-e, hogyan működnek a CFD-k, és hogy megengedheti-e magának a magas pénzügyi veszteség kockázatát. Kérjük, olvassa el a Kockázati Tájékoztatót.
Nike: A magasabb árrés sem tudta megakadályozni a bevételek és a részvényárfolyamok csökkenését
A vállalatról
A Nike, Inc. egy amerikai vállalat, amelynek székhelye az oregoni Beavertonban található, és amely sportcipőket, sportruházatot és sportfelszereléseket fejleszt, beszállítópartnereken keresztül gyárt és forgalmaz. Portfóliójába a Nike, a Jordan és a Converse márkák tartoznak. Termékeit saját üzletein, digitális platformjain és nagykereskedelmi partnerein keresztül forgalmazza. A 2026-os pénzügyi évben 46,4 milliárd dolláros bevételt ért el, és május végén körülbelül 73 000 embert foglalkoztatott. Körülbelül 190 országban szolgálja ki ügyfeleit. A B osztályú részvényekkel a New York-i Értéktőzsdén kereskednek, a NKE ticker alatt.
Az eredmények rávilágítottak a haszonkulcs és a kereslet közötti különbségre
A Nike 2026. október 1-jén tette közzé a 2027-es pénzügyi év első negyedévére vonatkozó pénzügyi eredményeit, amely augusztus 31-én zárult. A bevétel 11,21 milliárd dollárt ért el, ami 4%-os csökkenést jelent az előző év azonos időszakához képest, illetve 5%-os csökkenést árfolyamhatások nélkül számolva. A nettó nyereség 727 millió dollárról 712 millió dollárra csökkent, míg az egy részvényre jutó hígított nyereség 0,49 dollárról 0,48 dollárra esett vissza. A bruttó árrés ennek ellenére 0,6 százalékponttal, 42,8%-ra nőtt. A részvények október 9-én 34,71 dolláron zárták a kereskedést, ami körülbelül háromnegyedével alacsonyabb, mint öt évvel ezelőtt*. A bevételekre és a részvények értékelésére nehezedő folyamatos nyomás ezért kihívásokkal teli kiindulási pontot jelent a menedzsment átalakítási tervéhez.
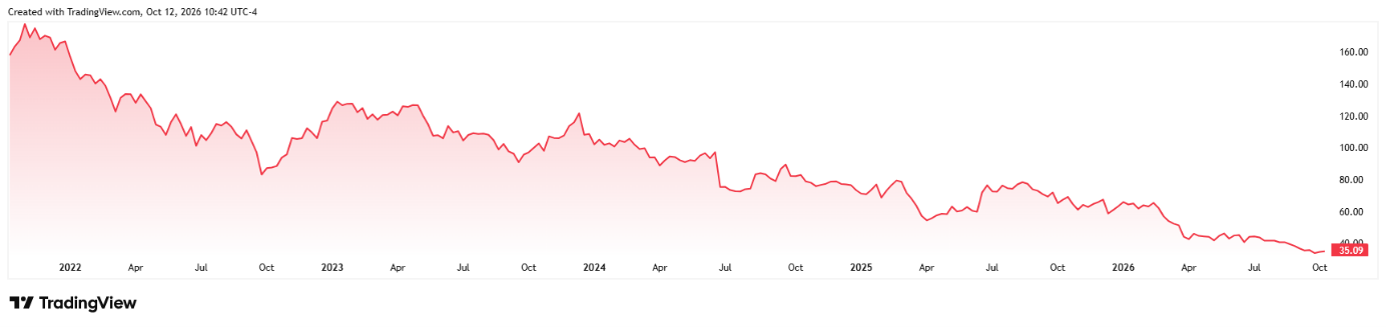
A Nike részvényárfolyamának alakulása az elmúlt öt évben*
A magasabb árrés sem tudta megakadályozni a bruttó nyereség csökkenését
A vizsgált negyedévben a Nike 4,80 milliárd dollár bruttó nyereséget ért el, szemben az egy évvel korábbi 4,94 milliárd dollárral. Az előző évhez képest körülbelül 3%-os csökkenés ellentétben áll a bruttó árrés 42,2%-ról 42,8%-ra történő emelkedésével. A legnagyobb pozitív hatást a raktározási és logisztikai költségek csökkenése jelentette, ami körülbelül 0,9 százalékponttal növelte az árrést. A devizahatások – beleértve a fedezeti ügyleteket is – további 0,4 százalékponttal járultak hozzá ehhez. Ezzel szemben a magasabb árengedmények és az értékesítési csatornák összetételében bekövetkezett változások csökkentették az átlagos eladási árakat. A Nike így minden bevételi dollárból magasabb bruttó nyereséget ér el, de a forgalom csökkenése miatt a teljes érték alacsonyabb lett. A kereslet támogatására fordított kiadások – beleértve a marketing- és sporttevékenységeket is – szintén 5%-kal, 1,25 milliárd dollárra emelkedtek. A jövőbeli jövedelmezőségi alakulás az eladott mennyiségektől és az árpolitikai fegyelemtől is függ majd. [2]
Észak-Amerikában növekszik a nagykereskedelmi forgalom; Kínában csökken az értékesítési volumen
A regionális adatok különbséget mutatnak a disztribúció fellendülése és a fogyasztói kereslet fellendülése között. Észak-Amerikában a bevételek árfolyamhatástól mentes alapon 2%-kal nőttek, míg a nagykereskedelmi értékesítés 9%-kal emelkedett. A saját üzleteken és digitális csatornákon keresztül történő közvetlen értékesítés 6%-kal csökkent. A kiskereskedelmi partnereknek szállított nagyobb mennyiségek tehát még nem jelzik a végfelhasználók általi vásárlások ugyanilyen erőteljes növekedését. Nagy-Kínában a Nike 26%-os bevételcsökkenést regisztrált állandó árfolyamok mellett, valamint 34%-os csökkenést a szegmens kamat- és adózás előtti eredményében. Az eladott cipőpárok száma 26%-kal esett vissza, míg az egy párra jutó átlagár nagyjából változatlan maradt. A gyengélkedés tehát szorosan összefügg az értékesítési mennyiséggel. A kínai piacon is csökkenést regisztráltak mind a közvetlen, mind a nagykereskedelmi értékesítés terén. Az észak-amerikai forgalmazás alakulása ezért nem nyújt elegendő alapot ahhoz, hogy hasonló fellendülésre számítsunk Kínában.
A cash flow-k rávilágítanak az átalakulás igényeire
A Nike első negyedévi működési cash flow-ja 135 millió dollárt ért el, szemben az egy évvel korábbi 222 millió dollárral. A 199 millió dolláros beruházási kiadások mellett a szabad cash flow körülbelül –64 millió dollár volt. A vállalat emellett 610 millió dollár osztalékot fizetett ki, és az időszak alatt nem hajtott végre részvény-visszavásárlást. Egyetlen negyedéves adat nem elegendő a hosszú távú likviditás felméréséhez, mivel a cash flow-t befolyásolják a forgótőke-mozgások és a kifizetések időzítése. Augusztus végén azonban a készletek értéke 7,85 milliárd dollárt tett ki, ami körülbelül 5%-kal több, mint május végén. A magasabb készletszint miatt egyre fontosabbá válik a régebbi készletek hatékony kezelése, ha a vállalat új termékeket kíván piacra dobni anélkül, hogy további nyomást gyakorolna a kedvezményekre. A készpénz és a rövid lejáratú befektetések együttesen 8,4 milliárd dollárt tettek ki. A pénzügyi tartalék teret biztosít az átalakuláshoz, de fenntarthatósága a jövőbeli készpénztermeléshez kötődik. [3]
A Pace-program megtakarításainak is megvan a maguk ára
A 2027-es pénzügyi évre a Nike a bevételek magas egyjegyű százalékos csökkenését, valamint 1,15–1,35 dollár közötti kiigazított hígított egy részvényre jutó nyereséget vár. Az előrejelzés nem tartalmazza a Pace programmal kapcsolatos, részvényenként körülbelül 0,15 dollár összegű költségeket. A vezetőség szerint a átalakítás várhatóan a 2031-es pénzügyi évre összesen körülbelül 2,5 milliárd dollár megtakarítást eredményez. A vállalat emellett további, adózás előtti költségekkel is számol, amelyek mértéke körülbelül 1 milliárd dollár, a 2026-os pénzügyi évben elszámolt 0,3 milliárd dolláros végkielégítési költségeken felül. A megtakarítások egy részét újra befektetni tervezi. A 2,5 milliárd dolláros kumulált összeg tehát nem jelenti az üzemi eredmény éves növekedését. Az ellátási lánc és a szervezeti struktúra kiigazításai javíthatják a hatékonyságot; a gazdasági hasznot végső soron a bevételek, a realizált árak és az újrabefektetés mértéke fogja meghatározni. A Nike várhatóan novemberi befektetői napján mutat be részletesebb célokat. [4]
Következtetés
A Nike legfrissebb eredményei az üzemi és kereskedelmi fellendülés eltérő ütemét jelzik. A logisztikai megtakarítások javítják a bruttó árrést, de az alacsonyabb árbevétel abszolút értékben továbbra is gyengíti a bruttó nyereséget. Az észak-amerikai nagykereskedelmi értékesítés növekedése a disztribúció fellendülésére utal. A közvetlen értékesítés visszaesése azonban még nem teszi lehetővé, hogy a végfelhasználók általi vásárlások hasonlóan erőteljes fellendülését megerősítsük. Kínában az eladott cipőpárok számának csökkenése tartós mennyiségi problémára utal. Ezek a különbségek korlátozzák a Pace program megtakarítási céljainak önmagukban vett információs értékét. A részvényértékelés szempontjából fontos lesz, hogy a margó javulása elkezd-e átalakulni abszolút bruttó nyereség- és szabad cash flow-növekedéssé. A legfontosabb mutatók az eladott mennyiségek, a kedvezmények alakulása és a készletszintek lesznek. A novemberi befektetői napon talán részletesebb információk derülnek ki az átalakítás ütemtervéről, de a pénzügyi eredmények továbbra is a fogyasztói kereslettől és a versenyhelyzettől fognak függeni. [5]
* A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket.
[1,2,3,4,5] Az előretekintő kijelentések olyan feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, illetve a jelenlegi gazdasági környezeten, amely változhat. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. Az eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
O.Z.I. Az Online Zone Investment Opportunities (OZIOS) az APME FX TRADING EUROPE LTD bejegyzett védjegye, amely egy ciprusi befektetési vállalkozás (CIF), amelyet a Ciprusi Értékpapír- és Tőzsdefelügyelet (CySEC) felügyel és szabályoz a 335/17 számú CIF-engedély alapján, székhelye: Lophitis Business Center, Office 404, 4. emelet, 28 October Ave 249, Limassol 3035, Ciprus. A különbözeti szerződések (CFD-k) összetett pénzügyi eszközök, és a tőkeáttétel miatt magas a gyors pénzvesztés kockázata. A lakossági befektetők számláinak 77,44%-a veszteséget szenved el, amikor e szolgáltatónál különbözeti szerződésekkel kereskedik. Fontolja meg, hogy megérti-e a különbözeti szerződések működését, és megengedheti-e magának, hogy vállalja a pénzvesztés magas kockázatát.
[1] https://investors.nike.com/sec-filings/all-sec-filings/content/0000320187-26-000088/nke-20260531.htm
[3] https://www.digrin.com/stocks/detail/NKE/price ; https://chartexchange.com/symbol/nyse-nke/historical/
[4] https://investors.nike.com/sec-filings/all-sec-filings/content/0000320187-26-000193/nke-20260831.htm
[5] https://investors.nike.com/sec-filings/all-sec-filings/content/0000320187-26-000193/nke-20260831.htm
[6] https://investors.nike.com/sec-filings/all-sec-filings/content/0000320187-26-000193/nke-20260831.htm