Kockázati figyelmeztetés: A pénzügyi különbözeti ügyletek (CFD-k) összetett eszközök, és a tőkeáttétel miatt magas kockázattal járnak, ami gyors pénzügyi veszteségekhez vezethet. Ennél a szolgáltatónál a lakossági befektetői számlák 71.07%-án pénzügyi veszteség keletkezik CFD-kereskedés során. Fontolja meg, hogy megérti-e, hogyan működnek a CFD-k, és hogy megengedheti-e magának a magas pénzügyi veszteség kockázatát. Kérjük, olvassa el a Kockázati Tájékoztatót.

A Maersk nyeresége növekszik, de a Szuezi-csatornán keresztüli visszatérés csökkentheti a haszonkulcsot [1]
2026 harmadik negyedévében a Maersk 3,3 milliárd dolláros működési nyereséget könyvelt el, ami 155%-os növekedést jelent az előző év azonos időszakához képest. A jobb eredményhez a magasabb konténerfuvarozási díjak járultak hozzá, bár a szállítási volumen enyhén csökkent. A hajók fokozatos visszatérése a Szuezi-csatornán keresztül azonban csökkentheti a magas árréseket. A rövidebb útvonalak üzemanyagot és időt takarítanak meg, ugyanakkor szabadítanak fel szállítási kapacitást, és teret adnak a fuvardíjak csökkenésének. [2]
A vállalatról
Az A.P. Møller – Mærsk egy dán hajózási és logisztikai csoport, amelynek székhelye Koppenhágában található, és amelynek részvényeit a Nasdaq Copenhagen tőzsdén jegyzik. Konténeres szállítást, logisztikai szolgáltatásokat és kikötői terminálüzemeltetést nyújt. Ily módon integrálja a tengeri árufuvarozást a raktározással és az ügyfelekhez történő kiszállítással. Az egyes üzleti szegmensek eltérő haszonkulcsokkal rendelkeznek, és különböző mértékben reagálnak a fuvardíjak változásaira, ami kihat az egész csoport pénzügyi stabilitására.
Az új kilátások megfelelnek az elemzők várakozásainak
A Maersk árbevétele 27%-kal nőtt az előző évhez képest, és elérte a 18,1 milliárd dollárt. A kamat-, adó-, értékcsökkenési és amortizációs előtti eredmény (EBITDA) 75%-kal, 4,71 milliárd dollárra nőtt, bár ez körülbelül 6,5%-kal elmaradt az LSEG-felmérésben szereplő elemzői becslések átlagától. A vállalat emellett a teljes évre vonatkozó kiigazított EBITDA-előrejelzését is 10,5 milliárd dollárról 12,5–14 milliárd dollárra, illetve 14–14,5 milliárd dollárra emelte. Az elemzők már korábban 14,02 milliárd dollárra számítottak. [3] Az új előrejelzés így nagyrészt megerősítette az elemzők várakozásait, bár jelentős javulást jelentett a menedzsment korábbi becsléséhez képest. November 5-én, az eredmények közzétételének napján, a B osztályú részvények 20 870 DKK-n zártak, ami 5,99%-os napi csökkenést jelentett.*
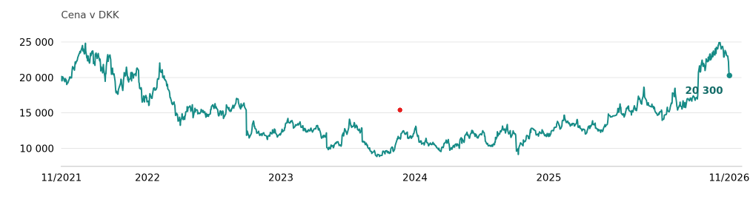
A Maersk B osztályú részvényeinek árfolyam-alakulása az elmúlt öt évben*
A magasabb árak ellensúlyozták a növekvő költségeket
A legnagyobb javulás a tengeri fuvarozás területén következett be. Az elért átlagos fuvardíj 46%-kal emelkedett, elérve a 40 lábas konténernek megfelelő egységre vetítve 3 287 dollárt, míg a szállított mennyiség 0,8%-kal csökkent. Az állandó üzemanyagárakkal kiigazított egységköltségek 4,8%-kal emelkedtek. A tengeri szállítási divízió működési árrése 6,2%-ról 20,6%-ra emelkedett, elsősorban a magasabb áraknak köszönhetően. Az üzemi eredményt az is támogatta, hogy a hajók becsült hasznos élettartamát 20-ról 25 évre hosszabbították meg, ami 176 millió dollárral csökkentette a negyedéves értékcsökkenési leírást. Ez a számviteli változás önmagában nem növelte a készpénztermelést. Az eredmények ezért egyelőre nem bizonyítják, hogy a Maersk alacsonyabb szállítási költségek mellett is képes lenne hasonló árréseket elérni. Azok fenntartásához ennek megfelelően csökkentenie kellene a konténerenkénti költségeket. [4]
A Suez-csatorna csökkentheti a működési és szállítási költségeket [5]
A rátákra nehezedő nyomás fokozódhat, ahogy a rövidebb útvonalakat fokozatosan visszaállítják. November 2-án a Maersk és a Hapag-Lloyd bejelentette, hogy újraindítják közös ME1 járatukat India és Európa között a Szuezi-csatornán keresztül, Afrika megkerülése helyett. Így ugyanakkora rakománymennyiséget lehet rövidebb idő alatt és kevesebb szállítási kapacitás igénybevételével szállítani. A felszabaduló hajók növelhetik a szállítási kapacitást és fokozhatják az árversenyt. Az üzemanyag-költségmegtakarítások így felülmúlhatják a alacsonyabb árak miatt bekövetkező bevételcsökkenést. A további útvonalváltoztatások azonban továbbra is a Vörös-tenger biztonsági helyzetétől függenek. [6] November 5-én a Drewry WCI fuvardíj-index 1%-kal esett a megelőző héthez képest, és 40 lábas konténerenként 4 389 dollárra állt, bár ez az érték továbbra is 124%-kal magasabb, mint egy évvel ezelőtt. Ez a változás eddig csupán enyhe csökkenést jelez a magas szintekhez képest, és önmagában nem igazolja a piac tartós fordulatát.
A tengeri szállítás továbbra is a nyereségnövekedés motorja
A logisztikai szolgáltatások és a terminálok további bevételi forrásokat jelentenek a Maersk számára, de hozzájárulásuk az üzemi nyereséghez továbbra is jelentősen kisebb. A harmadik negyedévben összesen 752 millió dollárt termeltek, míg a tengeri szállítási divízió körülbelül 2,6 milliárd dollárt ért el. Ezen felül a közzétett eredmények alapján végzett számítások szerint az Ocean adta a csoport EBITDA-növekedésének körülbelül 94%-át az előző évhez képest. Így a tengeri szállítás továbbra is a javulás legnagyobb részét hajtja. Az egyéb szolgáltatások fejlesztése bővíti a Maersk üzleti tevékenységét, de eddig nem csökkentette jelentősen a nyereségnövekedés függőségét a fuvardíjaktól. Ezért a részvény értékelésekor továbbra is az a döntő tényező, hogy a kapacitási korlátok enyhülése után a vállalat a jelenlegi tengeri árrések mekkora részét tudja majd fenntartani. [7]
A cash flow-nak a flotta megújítását is fedeznie kell
Az erős pénzügyi teljesítmény a harmadik negyedévben 2,389 milliárd dolláros szabad cash flow-t eredményezett. Szeptember végén a Maersk nettó készpénzállománya – a lízingkötelezettségek figyelembevétele után is – 3,213 milliárd dollár volt. Ez a tartalék rugalmasságot biztosít a vállalat számára a forgalomcsökkenés idején a működés finanszírozásához. A vállalat azonban 10–11 milliárd dolláros beruházásokat tervez a 2026–2027-es kétéves időszakra, így a keletkező készpénz egy részére eszközmegújításra és fejlesztésre lesz szüksége. Az osztalékpolitika a kiigazított nettó nyereség 30–50 százalékának kifizetését írja elő, bár a konkrét osztalék összege a kilátásoktól és a beruházási igényektől is függ. Ezért a részvényesek számára elengedhetetlen tudni, hogy a beruházások után mennyi készpénz marad, még az alacsonyabb szállítási díjakkal jellemzett években is. [8]
Következtetés
A Maersk jelenleg jelentős nyereségre tesz szert a korlátozott szállítási kapacitásból. A szuezi útvonalra való visszatérés még a globális kereskedelem folyamatos növekedése mellett is alááshatja ezt az előnyt. A részvény értékelésekor ezért ésszerűbb az alacsonyabb fuvardíjak melletti jövedelmezőségre alapozni az értékelést, mint feltételezni, hogy a jelenlegi árrés fennmarad. A pénzügyi teljesítmény fenntarthatóbb javulását az egységköltségek csökkenése, valamint az a képesség igazolná, hogy a gyengébb fuvardíjak mellett is képesek legyenek finanszírozni mind a beruházásokat, mind az osztalékokat. Amíg a nyereségnövekedést elsősorban a magasabb fuvardíjak hajtják, és a konténerköltségek emelkednek, egy kivételesen erős negyedév nem nyújt megbízható alapot a hosszú távú teljesítmény becsléséhez. [9]
Ez a szöveg marketingkommunikációnak minősül. Nem minősül semmiféle befektetési tanácsadásnak vagy befektetési elemzésnek, és nem is ajánlat pénzügyi eszközökkel kapcsolatos ügyletek megkötésére. A szöveg tartalma nem veszi figyelembe az olvasók egyéni körülményeit, tapasztalatait vagy pénzügyi helyzetét. A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket, és azok előrejelzésének sem minősül.
* A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket.
[1] – [9] A jövőre vonatkozó kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, illetve a jelenlegi gazdasági környezeten, amely változásoknak van kitéve. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
Az O.Z.I. Online Zone Investment Opportunities (OZIOS) az APME FX TRADING EUROPE LTD bejegyzett védjegye, amely egy ciprusi befektetési társaság (CIF), amelyet a Ciprusi Értékpapír- és Tőzsdebizottság (CySEC) felügyel és szabályoz a 335/17 számú CIF-engedély alapján, székhelye: Lophitis Business Center, 404. iroda, 4. emelet, 28 October Ave 249, Limassol 3035, Ciprus. A különbözeti szerződések (CFD-k) összetett pénzügyi eszközök, és a tőkeáttétel miatt magas a gyors pénzügyi veszteség kockázata. A lakossági befektetők számláinak 71,07%-a veszteséget szenved el, amikor CFD-kkel kereskedik ennél a szolgáltatónál. Fontolja meg, hogy megérti-e a CFD-k működését, és megengedheti-e magának, hogy vállalja a pénzvesztés magas kockázatát.
[1] Maersk – Vállalati profil és részvényinformációk. Nasdaq Copenhagen.
[2] Maersk – 2026. harmadik negyedévi eredmények. Reuters – elemzői becslések, 2026. november 5. Tradzy – a B osztályú részvények záróára, 2026. november 5.
[3] Yahoo Finance – MAERSK-B.CO, napi záróárak 2021. november 8-tól 2026. november 6-ig; a diagramot a szerző készítette.
[4] Maersk – 2026. harmadik negyedévi közbenső pénzügyi jelentés, Ocean Division és az 5. megjegyzés az értékcsökkenési becslések változásáról.
[5] Maersk – Az ME1 útvonal visszatérése a Szuezi-csatornán keresztül, 2026. november 2. Drewry – World Container Index, 2026. november 5.
[6] Maersk – 2026. harmadik negyedévi eredmények; a szerző számítása az Ocean divízió részesedéséről az előző évhez viszonyított EBITDA-növekedésben: (3 699 − 1 787) / (4 710 − 2 686) = 94,47%.
[7] Maersk – 2026. harmadik negyedévi pénzügyi jelentés, készpénzállomány és befektetési kilátások. Tőke- és osztalékpolitika.
[8] OZIOS – a honlapon jelenleg látható kockázati figyelmeztetés; a veszteséges számlák aránya 71,07%, ellenőrzés dátuma: 2026. november 9.