Προειδοποίηση για τους κινδύνους: Τα χρηματοοικονομικά συμβόλαια επί διαφορών (CFD) είναι πολύπλοκα μέσα και συνδέονται με υψηλό κίνδυνο ταχείας χρηματοοικονομικής απώλειας λόγω μόχλευσης. Στο 71.07% των λογαριασμών ιδιωτών επενδυτών, προκύπτουν χρηματοοικονομικές απώλειες κατά τη διαπραγμάτευση CFD με αυτόν τον πάροχο. Θα πρέπει να εξετάσετε εάν κατανοείτε πώς λειτουργούν τα CFD και εάν μπορείτε να αντέξετε τον υψηλό κίνδυνο οικονομικών απωλειών. Παρακαλούμε διαβάστε τις Αποκαλύψεις Κινδύνων.

Τα κέρδη της Maersk αυξάνονται, αλλά η επιστροφή μέσω της Διώρυγας του Σουέζ θα μπορούσε να μειώσει τα περιθώρια κέρδους [1]
Κατά το τρίτο τρίμηνο του 2026, η Maersk κατέγραψε λειτουργικά κέρδη ύψους 3,3 δισεκατομμυρίων δολαρίων, σημειώνοντας αύξηση 155% σε ετήσια βάση. Η αύξηση των ναύλων μεταφοράς εμπορευματοκιβωτίων συνέβαλε στη βελτίωση των επιδόσεων, παρότι ο όγκος των μεταφορών σημείωσε ελαφρά μείωση. Ωστόσο, η σταδιακή επιστροφή των πλοίων μέσω της Διώρυγας του Σουέζ ενδέχεται να περιορίσει τα υψηλά περιθώρια κέρδους. Οι συντομότερες διαδρομές εξοικονομούν καύσιμα και χρόνο, ενώ παράλληλα απελευθερώνουν μεταφορική χωρητικότητα και δημιουργούν περιθώρια για μείωση των ναύλων. [2]
Σχετικά με την εταιρεία
Η A.P. Møller – Mærsk είναι ένας δανικός όμιλος ναυτιλίας και εφοδιαστικής με έδρα την Κοπεγχάγη, οι μετοχές του οποίου διαπραγματεύονται στο χρηματιστήριο Nasdaq Copenhagen. Παρέχει υπηρεσίες μεταφοράς εμπορευματοκιβωτίων, εφοδιαστικής και λειτουργίας λιμενικών τερματικών σταθμών. Με αυτόν τον τρόπο, ενσωματώνει τη θαλάσσια μεταφορά εμπορευμάτων με την αποθήκευση και την παράδοση στον πελάτη. Οι επιμέρους επιχειρηματικοί τομείς παρουσιάζουν διαφορετικά περιθώρια κέρδους και ποικίλη ευαισθησία στις μεταβολές των ναύλων, γεγονός που επηρεάζει τη χρηματοοικονομική σταθερότητα ολόκληρου του ομίλου.
Οι νέες προοπτικές συνάδουν με τις προσδοκίες των αναλυτών
Τα έσοδα της Maersk αυξήθηκαν κατά 27% σε ετήσια βάση, φτάνοντας τα 18,1 δισεκατομμύρια δολάρια. Τα κέρδη προ τόκων, φόρων, αποσβέσεων και απομειώσεων (EBITDA) αυξήθηκαν κατά 75% στα 4,71 δισ. δολάρια, αν και υστέρησαν κατά περίπου 6,5% σε σχέση με τη μέση εκτίμηση των αναλυτών στην έρευνα της LSEG. Η εταιρεία αναθεώρησε επίσης προς τα πάνω τις προβλέψεις της για το προσαρμοσμένο EBITDA ολόκληρου του έτους, από 10,5 δισ. δολάρια σε 12,5 δισ. δολάρια και από 14 δισ. δολάρια σε 14,5 δισ. δολάρια. Οι αναλυτές είχαν ήδη προβλέψει 14,02 δισ. δολάρια. [3] Η νέα πρόβλεψη επιβεβαίωσε, επομένως, σε μεγάλο βαθμό τις προσδοκίες τους, αν και αντιπροσώπευε σημαντική βελτίωση σε σχέση με την προηγούμενη εκτίμηση της διοίκησης. Στις 5 Νοεμβρίου, την ημέρα της ανακοίνωσης των αποτελεσμάτων, οι μετοχές της κατηγορίας Β έκλεισαν στα 20.870 DKK, σημειώνοντας ημερήσια πτώση 5,99%.*
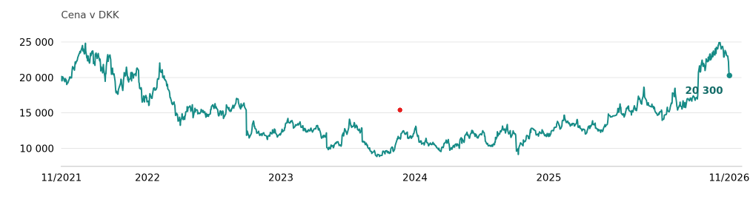
Εξέλιξη της τιμής της μετοχής κατηγορίας Β της Maersk τα τελευταία πέντε χρόνια*
Οι υψηλότερες τιμές αντιστάθμισαν την αύξηση του κόστους
Η μεγαλύτερη βελτίωση προήλθε από τις θαλάσσιες μεταφορές. Η μέση τιμή που επιτεύχθηκε αυξήθηκε κατά 46% στα 3.287 δολάρια ανά μονάδα ισοδύναμη με ένα εμπορευματοκιβώτιο 40 ποδιών, ενώ ο μεταφερόμενος όγκος μειώθηκε κατά 0,8%. Τα μοναδιαία κόστη, προσαρμοσμένα σε σταθερές τιμές καυσίμων, αυξήθηκαν κατά 4,8%. Το λειτουργικό περιθώριο του κλάδου θαλάσσιων μεταφορών αυξήθηκε από 6,2% σε 20,6%, κυρίως λόγω των υψηλότερων ναύλων. Τα λειτουργικά κέρδη υποστηρίχθηκαν επίσης από την παράταση της εκτιμώμενης ωφέλιμης ζωής των πλοίων από 20 σε 25 έτη, γεγονός που μείωσε τις τριμηνιαίες αποσβέσεις κατά 176 εκατομμύρια δολάρια. Αυτή η λογιστική αλλαγή, από μόνη της, δεν αύξησε τη δημιουργία ταμειακών ροών. Συνεπώς, τα αποτελέσματα δεν παρέχουν ακόμη ενδείξεις ότι η Maersk μπορεί να επιτύχει παρόμοια περιθώρια κέρδους ακόμη και με χαμηλότερο κόστος μεταφοράς. Για να τα διατηρήσει, θα πρέπει να μειώσει αναλόγως το κόστος ανά εμπορευματοκιβώτιο. [4]
Η διώρυγα του Σουέζ ενδέχεται να μειώσει τα λειτουργικά και τα ναυτιλιακά κόστη [5]
Η πίεση στις τιμές ενδέχεται να ενταθεί καθώς οι συντομότερες διαδρομές επαναφέρονται σταδιακά. Στις 2 Νοεμβρίου, η Maersk και η Hapag-Lloyd ανακοίνωσαν την επανέναρξη της κοινής υπηρεσίας ME1 μεταξύ Ινδίας και Ευρώπης μέσω της Διώρυγας του Σουέζ, αντί της περιπλάνησης γύρω από την Αφρική. Έτσι, ο ίδιος όγκος φορτίου μπορεί να μεταφερθεί σε λιγότερο χρόνο και με μικρότερη απαιτούμενη μεταφορική χωρητικότητα. Τα πλοία που θα απελευθερωθούν ενδέχεται να αυξήσουν τη μεταφορική ικανότητα και να εντείνουν τον ανταγωνισμό στις τιμές. Η εξοικονόμηση κόστους καυσίμων μπορεί τότε να αντισταθμίσει τη μείωση των εσόδων που προκαλείται από τις χαμηλότερες τιμές. Ωστόσο, περαιτέρω αλλαγές στις διαδρομές εξαρτώνται από την κατάσταση ασφάλειας στην Ερυθρά Θάλασσα. [6] Στις 5 Νοεμβρίου, ο δείκτης ναύλων Drewry WCI σημείωσε πτώση 1% σε εβδομαδιαία βάση, στα 4.389 δολάρια ανά εμπορευματοκιβώτιο 40 ποδιών, αν και παρέμεινε 124% υψηλότερος σε σχέση με πέρυσι. Η εξέλιξη αυτή, μέχρι στιγμής, υποδηλώνει μόνο μια ελαφρά πτώση από τα υψηλά επίπεδα και δεν επιβεβαιώνει, από μόνη της, μια διαρκή ανάκαμψη της αγοράς.
Η θαλάσσια ναυτιλία συνεχίζει να οδηγεί την αύξηση των κερδών
Οι υπηρεσίες εφοδιαστικής και οι τερματικοί σταθμοί παρέχουν στη Maersk πρόσθετες πηγές εσόδων, αλλά η συμβολή τους στα λειτουργικά κέρδη παραμένει σημαντικά μικρότερη. Κατά το τρίτο τρίμηνο, απέφεραν συνολικά 752 εκατομμύρια δολάρια, ενώ ο τομέας της θαλάσσιας ναυτιλίας έφτασε περίπου τα 2,6 δισεκατομμύρια δολάρια. Επιπλέον, σύμφωνα με υπολογισμούς που βασίζονται στα δημοσιευμένα αποτελέσματα, ο τομέας Ocean αντιπροσώπευε περίπου το 94% της ετήσιας αύξησης του EBITDA του ομίλου. Έτσι, οι θαλάσσιες μεταφορές συνεχίζουν να αποτελούν τον κύριο μοχλό της βελτίωσης. Η ανάπτυξη άλλων υπηρεσιών διευρύνει τις δραστηριότητες της Maersk, αλλά μέχρι στιγμής δεν έχει μειώσει σημαντικά την εξάρτηση της αύξησης των κερδών της από τις ναύλες. Ως εκ τούτου, κατά την αποτίμηση της μετοχής, ο αποφασιστικός παράγοντας παραμένει το ποσοστό των τρεχόντων περιθωρίων κέρδους στον τομέα της θαλάσσιας μεταφοράς που θα μπορέσει να διατηρήσει η εταιρεία μόλις αμβλυνθούν οι περιορισμοί χωρητικότητας. [7]
Οι ταμειακές ροές πρέπει επίσης να καλύψουν την ανανέωση του στόλου
Οι ισχυρές χρηματοοικονομικές επιδόσεις μεταφράστηκαν σε ελεύθερες ταμειακές ροές ύψους 2,389 δισεκατομμυρίων δολαρίων για το τρίτο τρίμηνο. Στα τέλη Σεπτεμβρίου, η Maersk είχε καθαρή ταμειακή θέση ύψους 3,213 δισεκατομμυρίων δολαρίων, ακόμη και μετά τη λογιστική καταχώριση των υποχρεώσεων από μισθώσεις. Αυτό το απόθεμα παρέχει στην εταιρεία την ευελιξία να χρηματοδοτεί τις δραστηριότητές της κατά τη διάρκεια περιόδων χαμηλότερης δραστηριότητας. Ωστόσο, η εταιρεία προγραμματίζει κεφαλαιουχικές δαπάνες ύψους 10 έως 11 δισεκατομμυρίων δολαρίων κατά τη διετία 2026–2027, οπότε θα χρειαστεί μέρος των ταμειακών ροών που δημιουργούνται για την ανανέωση και την ανάπτυξη των περιουσιακών στοιχείων. Η πολιτική μερισμάτων προβλέπει την καταβολή του 30 έως 50 τοις εκατό των προσαρμοσμένων καθαρών κερδών, αν και το συγκεκριμένο ύψος του μερίσματος εξαρτάται επίσης από τις προοπτικές και τις επενδυτικές ανάγκες. Επομένως, είναι ζωτικής σημασίας για τους μετόχους να γνωρίζουν πόσα ταμειακά διαθέσιμα θα απομείνουν μετά τις επενδύσεις, ακόμη και σε έτη με χαμηλότερες ναύλες. [8]
Συμπέρασμα
Η Maersk αποκομίζει επί του παρόντος σημαντικά κέρδη από την περιορισμένη διαθεσιμότητα ναυτιλιακής χωρητικότητας. Η επιστροφή στη διαδρομή του Σουέζ θα μπορούσε να υπονομεύσει αυτό το πλεονέκτημα, ακόμη και εν μέσω της συνεχιζόμενης ανάπτυξης του παγκόσμιου εμπορίου. Κατά την αποτίμηση της μετοχής, είναι επομένως πιο λογικό να βασιστεί η αξιολόγηση στην κερδοφορία σε χαμηλότερα ναύλα, παρά να υποτεθεί ότι το τρέχον περιθώριο κέρδους θα διατηρηθεί. Μια πιο βιώσιμη βελτίωση των οικονομικών επιδόσεων θα επιβεβαιωνόταν από τη μείωση του κόστους ανά μονάδα και την ικανότητα χρηματοδότησης τόσο των επενδύσεων όσο και των μερισμάτων, ακόμη και εν μέσω χαμηλότερων ναύλων. Όσο η αύξηση των κερδών οφείλεται κυρίως στα υψηλότερα ναύλα και το κόστος των εμπορευματοκιβωτίων αυξάνεται, ένα εξαιρετικά ισχυρό τρίμηνο δεν αποτελεί αξιόπιστη βάση για την εκτίμηση των μακροπρόθεσμων επιδόσεων. [9]
Το παρόν κείμενο αποτελεί επικοινωνία μάρκετινγκ. Δεν αποτελεί οποιαδήποτε μορφή επενδυτικής συμβουλής ή επενδυτικής έρευνας, ούτε αποτελεί προσφορά για τη σύναψη οποιασδήποτε συναλλαγής που αφορά χρηματοπιστωτικό μέσο. Το περιεχόμενο του παρόντος κειμένου δεν λαμβάνει υπόψη τις ατομικές περιστάσεις των αναγνωστών, την εμπειρία τους ή την οικονομική τους κατάσταση. Οι προηγούμενες επιδόσεις δεν αποτελούν εγγύηση ή πρόβλεψη μελλοντικών αποτελεσμάτων.
* Οι προηγούμενες επιδόσεις δεν αποτελούν εγγύηση για μελλοντικά αποτελέσματα.
[1] – [9] Οι προοπτικές δηλώσεις βασίζονται σε υποθέσεις και τρέχουσες προσδοκίες, οι οποίες ενδέχεται να είναι ανακριβείς, ή στο τρέχον οικονομικό περιβάλλον, το οποίο υπόκειται σε αλλαγές. Οι εν λόγω δηλώσεις δεν αποτελούν εγγύηση για μελλοντικές επιδόσεις. Ενέχουν κινδύνους και άλλες αβεβαιότητες που είναι δύσκολο να προβλεφθούν. Τα πραγματικά αποτελέσματα ενδέχεται να διαφέρουν ουσιωδώς από αυτά που εκφράζονται ή υπονοούνται σε οποιεσδήποτε προοπτικές δηλώσεις.
Η O.Z.I. Online Zone Investment Opportunities (OZIOS) είναι σήμα κατατεθέν της APME FX TRADING EUROPE LTD, μιας Κυπριακής Εταιρείας Επενδύσεων (CIF) που εποπτεύεται και ρυθμίζεται από την Επιτροπή Κεφαλαιαγοράς Κύπρου (CySEC) με αριθμό άδειας CIF 335/17, με έδρα στο Lophitis Business Center, Γραφείο 404, 4ος Όροφος, Λεωφ. 28 Οκτωβρίου 249, Λεμεσός 3035, Κύπρος. Οι Συμβάσεις επί της Διαφοράς (CFD) είναι σύνθετα χρηματοοικονομικά μέσα και ενέχουν υψηλό κίνδυνο ταχείας οικονομικής απώλειας λόγω της μόχλευσης. Το 71,07% των λογαριασμών ιδιωτών επενδυτών υφίσταται απώλειες κατά τη διαπραγμάτευση CFD με αυτόν τον πάροχο. Θα πρέπει να εξετάσετε εάν κατανοείτε τον τρόπο λειτουργίας των CFD και εάν μπορείτε να αναλάβετε τον υψηλό κίνδυνο απώλειας των χρημάτων σας.
[1] Maersk – Προφίλ εταιρείας και πληροφορίες μετοχών. Nasdaq Copenhagen.
[2] Maersk – Αποτελέσματα 3ου τριμήνου 2026. Reuters – εκτιμήσεις αναλυτών, 5 Νοεμβρίου 2026. Tradzy – τιμή κλεισίματος μετοχών Κατηγορίας Β, 5 Νοεμβρίου 2026.
[3] Yahoo Finance – MAERSK-B.CO, ημερήσιες τιμές κλεισίματος από τις 8 Νοεμβρίου 2021 έως τις 6 Νοεμβρίου 2026· διάγραμμα που δημιουργήθηκε από τον συγγραφέα.
[4] Maersk – Ενδιάμεση οικονομική έκθεση για το 3ο τρίμηνο του 2026, Τμήμα Θαλάσσιων Μεταφορών και Σημείωση 5 σχετικά με τη μεταβολή στις εκτιμήσεις αποσβέσεων.
[5] Maersk – Επανέναρξη της διαδρομής ME1 μέσω της Διώρυγας του Σουέζ, 2 Νοεμβρίου 2026. Drewry – Παγκόσμιος Δείκτης Εμπορευματοκιβωτίων, 5 Νοεμβρίου 2026.
[6] Maersk – Αποτελέσματα 3ου τριμήνου 2026· υπολογισμός του συγγραφέα για το μερίδιο του τμήματος Ocean στην ετήσια αύξηση του EBITDA: (3.699 − 1.787) / (4.710 − 2.686) = 94,47%.
[7] Maersk – Οικονομική έκθεση 3ου τριμήνου 2026, ταμειακή θέση και επενδυτικές προοπτικές. Πολιτική κεφαλαίου και μερισμάτων.
[8] OZIOS – τρέχουσα προειδοποίηση κινδύνου στην αρχική σελίδα· ποσοστό ζημιογόνων λογαριασμών 71,07%, επαληθεύτηκε στις 9 Νοεμβρίου 2026.