Προειδοποίηση για τους κινδύνους: Τα χρηματοοικονομικά συμβόλαια επί διαφορών (CFD) είναι πολύπλοκα μέσα και συνδέονται με υψηλό κίνδυνο ταχείας χρηματοοικονομικής απώλειας λόγω μόχλευσης. Στο 77.44% των λογαριασμών ιδιωτών επενδυτών, προκύπτουν χρηματοοικονομικές απώλειες κατά τη διαπραγμάτευση CFD με αυτόν τον πάροχο. Θα πρέπει να εξετάσετε εάν κατανοείτε πώς λειτουργούν τα CFD και εάν μπορείτε να αντέξετε τον υψηλό κίνδυνο οικονομικών απωλειών. Παρακαλούμε διαβάστε τις Αποκαλύψεις Κινδύνων.

Lennar: Τα κέρδη καταρρέουν κατά 52%· τα ακριβά στεγαστικά δάνεια επιβαρύνουν την αγορά ακινήτων των ΗΠΑ
Τα αποτελέσματα της Lennar, μιας από τις μεγαλύτερες κατασκευαστικές εταιρείες κατοικιών στις ΗΠΑ, αποκάλυψαν ότι η κατάσταση στην αμερικανική αγορά κατοικιών παραμένει τεταμένη. Η μειωμένη ζήτηση, το ακριβό κόστος χρηματοδότησης και οι πιο επιφυλακτικοί πελάτες αρχίζουν να επηρεάζουν όλο και περισσότερο τις επιδόσεις της εταιρείας. Τα τελευταία στοιχεία υποδηλώνουν ότι η πίεση στην αγορά κατοικιών των ΗΠΑ ενδέχεται να είναι πιο σοβαρή από ό,τι φαίνεται με την πρώτη ματιά.
Σχετικά με την εταιρεία
Η Lennar Corporation είναι μια αμερικανική εταιρεία με έδρα το Μαϊάμι της Φλόριντα και αποτελεί έναν από τους μεγαλύτερους κατασκευαστές μονοκατοικιών στις Ηνωμένες Πολιτείες. Ιδρύθηκε το 1954 και, από την ίδρυσή της, έχει κατασκευάσει περισσότερα από 1,5 εκατομμύρια σπίτια για πελάτες σε ολόκληρη τη χώρα. Η κύρια δραστηριότητα της εταιρείας είναι η κατασκευή και πώληση οικιστικών ακινήτων, ενώ μέσω του τομέα Χρηματοοικονομικών Υπηρεσιών της παρέχει επίσης χρηματοδότηση στεγαστικών δανείων, υπηρεσίες μεταβίβασης τίτλων ιδιοκτησίας και υπηρεσίες ολοκλήρωσης συναλλαγών ακινήτων.
Τα αποτελέσματα υστέρησαν των προσδοκιών
Η Lennar εισήλθε στο τρίτο τρίμηνο του 2026 σε ένα περιβάλλον που επιδεινώθηκε σταδιακά κατά τη διάρκεια της περιόδου, γεγονός που αντανακλάται πλήρως στα οικονομικά της αποτελέσματα. Τα συνολικά έσοδα της εταιρείας μειώθηκαν σε ετήσια βάση από 8,81 δισεκατομμύρια δολάρια σε 8,05 δισεκατομμύρια δολάρια, σημειώνοντας πτώση περίπου 9%. Η αγορά είχε προβλέψει έσοδα περίπου 8,32 δισεκατομμυρίων δολαρίων. Η κερδοφορία παρουσίασε ακόμη πιο σημαντική πτώση. Τα καθαρά κέρδη της εταιρείας ανήλθαν σε 284 εκατομμύρια δολάρια, σε σύγκριση με 591 εκατομμύρια δολάρια πριν από ένα χρόνο. Ως εκ τούτου, τα κέρδη ανά μετοχή μειώθηκαν από 2,29 δολάρια σε 1,19 δολάρια. Μετά την προσαρμογή για ζημίες από επενδύσεις σε τεχνολογία και μη επαναλαμβανόμενα στοιχεία, τα κέρδη ανά μετοχή διαμορφώθηκαν στα 1,23 δολάρια, ενώ οι αναλυτές είχαν προβλέψει περίπου 1,28 δολάρια. Ταυτόχρονα, τα λειτουργικά έσοδα του τομέα κατασκευής κατοικιών μειώθηκαν από 760 εκατομμύρια δολάρια σε 502 εκατομμύρια δολάρια. Ο συνδυασμός των χαμηλότερων εσόδων, της σημαντικής πτώσης των κερδών και των πιο επιφυλακτικών προοπτικών δεν εντυπωσίασε τους επενδυτές, με αποτέλεσμα η μετοχή της Lennar να υποχωρήσει κατά περίπου 3%* στις συναλλαγές μετά το κλείσιμο της αγοράς, αμέσως μετά την ανακοίνωση των αποτελεσμάτων.
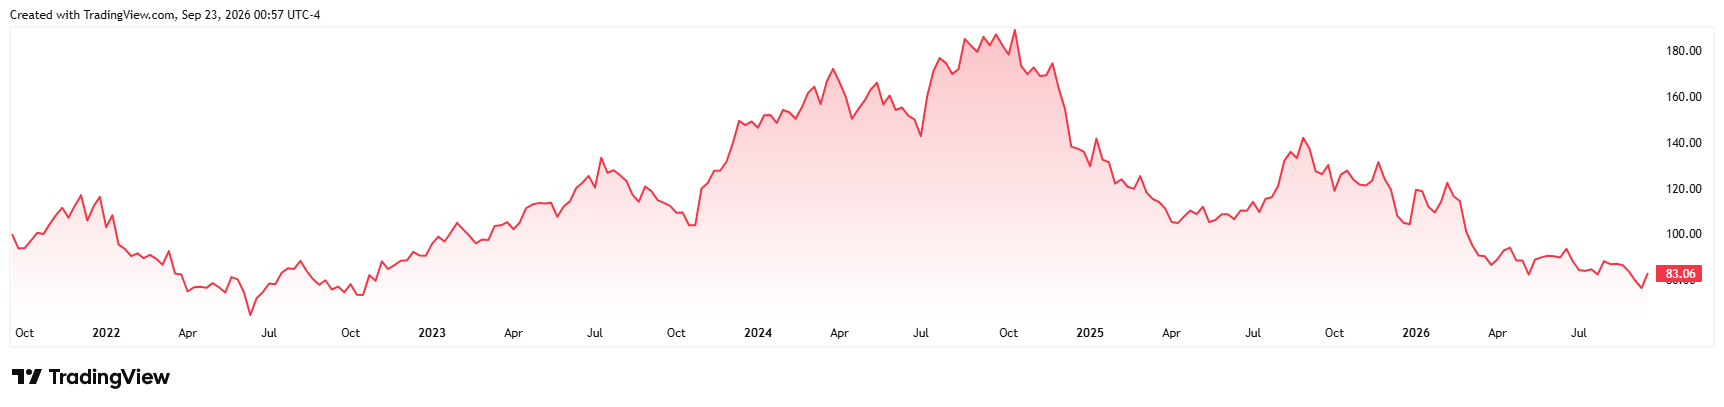
Η πορεία της τιμής της μετοχής της Lennar τα τελευταία πέντε χρόνια*
Η ζήτηση για καινούργια σπίτια μειώνεται
Τα ασθενέστερα αποτελέσματα δεν οφείλονταν αποκλειστικά σε λογιστικά ζητήματα, αλλά και σε μια αισθητή επιβράδυνση της ζήτησης για νέες κατοικίες. Η Lennar έλαβε παραγγελίες για 20.879 κατοικίες κατά τη διάρκεια του τριμήνου, αριθμός που αντιπροσωπεύει μείωση 9% σε ετήσια βάση από τις 23.004 κατοικίες. Η αξία των νέων παραγγελιών μειώθηκε από 8,44 δισεκατομμύρια δολάρια σε περίπου 7,50 δισεκατομμύρια δολάρια. Η εταιρεία παρέδωσε επίσης 20.840 κατοικίες σε πελάτες, αριθμός κατά 3% μικρότερος από τις 21.584 κατοικίες που παραδόθηκαν την ίδια περίοδο πέρυσι. Η αξία των εκκρεμών παραγγελιών έφτασε τα περίπου 6,35 δισεκατομμύρια δολάρια στο τέλος του τριμήνου και περιλάμβανε 16.857 κατοικίες. Πριν από ένα χρόνο, η αξία των εκκρεμών παραγγελιών ήταν 6,65 δισεκατομμύρια δολάρια, που αντιστοιχούσαν σε 16.953 κατοικίες. Κατά τη διάρκεια του τριμήνου, η Lennar διαχειριζόταν 1.713 ενεργές οικιστικές κοινότητες, έναντι 1.664 πριν από ένα χρόνο. Η εταιρεία αύξησε έτσι τον αριθμό των τοποθεσιών όπου προσφέρει τις κατοικίες της, αλλά παρά το ευρύτερο δίκτυο πωλήσεών της, κατέγραψε αισθητή μείωση στις νέες παραγγελίες. Οι τάσεις των παραγγελιών συγκαταλέγονται στους βασικούς δείκτες των μελλοντικών εσόδων και υποδηλώνουν ότι η ασθενέστερη ζήτηση ενδέχεται να επηρεάσει τις οικονομικές επιδόσεις και στα επόμενα τρίμηνα.2 [1]
Οι εκπτώσεις στηρίζουν τις πωλήσεις, αλλά τα περιθώρια κέρδους πλήττονται
Η Lennar προσπαθεί να ανταποκριθεί στην ασθενέστερη ζήτηση με μια πιο επιθετική τιμολογιακή στρατηγική και γενναιόδωρα κίνητρα για τους πελάτες. Η μέση τιμή πώλησης των κατοικιών που παραδόθηκαν κατά το τρίτο τρίμηνο έφτασε τα 372.000 δολάρια, σημειώνοντας πτώση 3% από τα 383.000 δολάρια πριν από ένα χρόνο. Η εταιρεία σημείωσε επίσης ότι η μέση τιμή περιελάμβανε κίνητρα που ανέρχονταν σε περίπου 12% της αξίας της κατοικίας. Αυτά μπορεί να περιλαμβάνουν βοήθεια για την υποθήκη, προσαρμογές τιμών ή άλλες μορφές υποστήριξης των πωλήσεων. Αυτή η στρατηγική βοηθά τη Lennar να διατηρήσει τον όγκο των πωλήσεων, αλλά ασκεί επίσης πίεση στην κερδοφορία της. Το μικτό περιθώριο κέρδους από τις πωλήσεις κατοικιών μειώθηκε σε ετήσια βάση από 17,5% σε 15,8%, ενώ το μικτό κέρδος από αυτόν τον τομέα μειώθηκε από περίπου 1,4 δισεκατομμύρια δολάρια σε 1,2 δισεκατομμύρια δολάρια. Τα έξοδα πώλησης, γενικά και διοικητικά ανήλθαν συνολικά σε 714 εκατομμύρια δολάρια, αντιπροσωπεύοντας το 9,2% των εσόδων από τις πωλήσεις κατοικιών. Πριν από ένα χρόνο, ο δείκτης αυτός ανερχόταν στο 8,2%. Ταυτόχρονα, η Lennar κατάφερε να μειώσει το κόστος κατασκευής ανά τετραγωνικό πόδι κατά 6% σε ετήσια βάση και να συντομεύσει τον μέσο χρόνο κατασκευής από 126 σε ρεκόρ 116 ημερών. Ωστόσο, αυτές οι εξοικονομήσεις δεν έχουν ακόμη αντισταθμίσει πλήρως τις χαμηλότερες τιμές πώλησης και τα κόστη που συνδέονται με την τόνωση της ζήτησης.2
Τα στεγαστικά δάνεια ασκούν και πάλι πίεση στους αγοραστές
Η κύρια πρόκληση για τη Lennar παραμένει η οικονομική προσιτότητα της στέγασης, η οποία επιδεινώνεται για άλλη μια φορά από το αυξανόμενο κόστος χρηματοδότησης. Η διοίκηση της εταιρείας ανέφερε ότι το επιτόκιο των 30ετών στεγαστικών δανείων διαμορφώθηκε σε περίπου 6,8% στο τέλος του τριμήνου και συνέχισε να αυξάνεται μετά τη λήξη της περιόδου. Στοιχεία της Freddie Mac έδειξαν στη συνέχεια ότι το μέσο επιτόκιο για ένα στεγαστικό δάνειο 30 ετών με σταθερό επιτόκιο έφτασε το 6,95% στις 17 Σεπτεμβρίου 2026, ενώ μόλις μία εβδομάδα νωρίτερα ανερχόταν στο 6,76%. Η κατάσταση αυτή δεν αφορά αποκλειστικά τη Lennar. Ο Δείκτης Εμπιστοσύνης των Οικοδόμων Κατοικιών των ΗΠΑ της Εθνικής Ένωσης Οικοδόμων Κατοικιών (National Association of Home Builders) υποχώρησε στις 32 μονάδες τον Σεπτέμβριο, το χαμηλότερο επίπεδο των τελευταίων 12 μηνών. Έως και το 38% των ερωτηθέντων οικοδόμων ανέφεραν ότι είχαν μειώσει τις τιμές, ενώ το 66% χρησιμοποιούσε διάφορα κίνητρα για την τόνωση των πωλήσεων. Η Lennar επισήμανε επίσης τη μείωση της εμπιστοσύνης των καταναλωτών και σημείωσε ότι ορισμένοι αγοραστές αναβάλλουν την απόφασή τους να αγοράσουν κατοικία. Τα υψηλότερα επιτόκια όχι μόνο αυξάνουν το συνολικό κόστος αγοράς μιας κατοικίας, αλλά και αυξάνουν άμεσα τις μηνιαίες δόσεις των στεγαστικών δανείων, περιορίζοντας έτσι τον αριθμό των νοικοκυριών που είναι σε θέση να χρηματοδοτήσουν την αγορά νέας κατοικίας.
Η Lennar αναθεωρεί προς τα κάτω τις προβλέψεις για ολόκληρο το έτος
Η επιδείνωση των συνθηκών ανάγκασε τη διοίκηση της Lennar να αναθεωρήσει επίσης τις προσδοκίες της για το υπόλοιπο του οικονομικού έτους. Η εταιρεία δεν αναμένει πλέον να παραδώσει 82.000 έως 83.000 κατοικίες για ολόκληρο το έτος, όπως είχε προβλέψει μετά το δεύτερο τρίμηνο. Ο νέος στόχος έχει μειωθεί σε περίπου 80.000 έως 81.000 κατοικίες. Μόνο για το τέταρτο τρίμηνο, η εταιρεία αναμένει νέες παραγγελίες της τάξης των 19.500 έως 20.500 κατοικιών και την παράδοση 22.000 έως 23.000 ακινήτων. Η μέση τιμή πώλησης αναμένεται να κυμανθεί μεταξύ 370.000 και 380.000 δολαρίων, ενώ το μικτό περιθώριο κέρδους από τις πωλήσεις κατοικιών προβλέπεται να φτάσει περίπου το 15,5% έως 16%. Η Lennar καταβάλλει επίσης προσπάθειες για τη διατήρηση της χρηματοοικονομικής ευελιξίας της. Στο τέλος του τριμήνου, διέθετε περίπου 1,2 δισεκατομμύρια δολάρια σε μετρητά, αποπλήρωσε ομόλογα αξίας 400 εκατομμυρίων δολαρίων και επαναγόρασε 3 εκατομμύρια ιδίες μετοχές έναντι 256 εκατομμυρίων δολαρίων. Η εταιρεία συνεχίζει επίσης τη στρατηγική της για τη μείωση των ακινήτων που κατέχει. Από τα περίπου 488.000 οικόπεδα που κατείχε ή έλεγχε, λιγότερο από το 2,5% εμφανιζόταν άμεσα στον ισολογισμό της. Έτσι, παρά την πιο αδύναμη αγορά, η διοίκηση συνεχίζει τη στρατηγική της για τη διατήρηση του όγκου των κατασκευών, τον έλεγχο του κόστους και τη μείωση του κεφαλαίου που δεσμεύεται σε οικόπεδα.2 [2]
Συμπέρασμα
Η Lennar δραστηριοποιείται επί του παρόντος σε ένα περιβάλλον όπου τα αποτελέσματά της επηρεάζονται όχι μόνο από τη ζήτηση για νέες κατοικίες, αλλά, κυρίως, από τα υψηλά επιτόκια των στεγαστικών δανείων, τη μειωμένη οικονομική προσιτότητα της στέγασης και την αυξανόμενη πίεση για τιμολογιακά κίνητρα. Η εταιρεία προσπαθεί να διατηρήσει τον όγκο των πωλήσεων μέσω χαμηλότερων τιμών, αποδοτικότερης κατασκευής και περιορισμού του κεφαλαίου που δεσμεύεται σε οικόπεδα, αλλά τα μέτρα αυτά δεν έχουν καταφέρει ακόμη να αποτρέψουν τη μείωση της κερδοφορίας και των περιθωρίων κέρδους. Τα αποτελέσματα για το τρίτο τρίμηνο του 2026 δείχνουν, επομένως, ότι η Lennar παραμένει ευαίσθητη στις μεταβολές των επιτοκίων και της καταναλωτικής ζήτησης. Εάν οι συνθήκες χρηματοδότησης βελτιωθούν στα επόμενα τρίμηνα και η οικονομική προσιτότητα της στέγασης αρχίσει να ανακάμπτει, η εταιρεία ενδέχεται να επωφεληθεί από το μέγεθός της, την ισχυρή θέση της στην αγορά και την ικανότητά της να ανταποκρίνεται γρήγορα στις μεταβολές της ζήτησης. [3]
* Οι προηγούμενες επιδόσεις δεν αποτελούν εγγύηση για μελλοντικά αποτελέσματα.
[1,2,3] Οι προοπτικές δηλώσεις βασίζονται σε υποθέσεις και τρέχουσες προσδοκίες, οι οποίες ενδέχεται να είναι ανακριβείς, ή στο τρέχον οικονομικό περιβάλλον, το οποίο ενδέχεται να αλλάξει. Οι εν λόγω δηλώσεις δεν αποτελούν εγγύηση για μελλοντικές επιδόσεις. Ενέχουν κινδύνους και άλλες αβεβαιότητες που είναι δύσκολο να προβλεφθούν. Τα πραγματικά αποτελέσματα ενδέχεται να διαφέρουν ουσιωδώς από αυτά που εκφράζονται ή υπονοούνται σε οποιεσδήποτε προοπτικές δηλώσεις.
O.Z.I. Η Online Zone Investment Opportunities (OZIOS) είναι σήμα κατατεθέν της APME FX TRADING EUROPE LTD, μιας Κυπριακής Εταιρείας Επενδύσεων (CIF) που εποπτεύεται και ρυθμίζεται από την Επιτροπή Κεφαλαιαγοράς Κύπρου (CySEC) με αριθμό άδειας CIF 335/17, με έδρα στο Lophitis Business Center, Γραφείο 404, 4ος Όροφος, Λεωφ. 28 Οκτωβρίου 249, Λεμεσός 3035, Κύπρος. Οι συμβάσεις επί της διαφοράς (CFD) είναι σύνθετα χρηματοοικονομικά μέσα και ενέχουν υψηλό κίνδυνο ταχείας οικονομικής απώλειας λόγω της μόχλευσης. Το 77,44% των λογαριασμών ιδιωτών επενδυτών υφίσταται απώλειες κατά τη διαπραγμάτευση CFD με αυτόν τον πάροχο. Θα πρέπει να εξετάσετε εάν κατανοείτε τον τρόπο λειτουργίας των CFD και εάν μπορείτε να αναλάβετε τον υψηλό κίνδυνο απώλειας των χρημάτων σας.
[1] https://en.wikipedia.org/wiki/Lennar
[2] https://investors.lennar.com/press-releases/2026/09-16-2026-213038087
[3] https://www.freddiemac.com/pmms/pmms_archives
[4] https://www.reuters.com/business/us-homebuilder-sentiment-drops-12-month-low-september-2026-09-16/