Upozornenie na riziká: Finančné rozdielové zmluvy sú zložité nástroje a sú spojené s vysokým rizikom rýchlych finančných strát v dôsledku pákového efektu. Na 77.44% účtov retailových investorov dochádza k finančným stratám pri obchodovaní s finančnými rozdielovými zmluvami u tohto poskytovateľa. Mali by ste zvážiť, či chápete, ako finančné rozdielové zmluvy fungujú, a či si môžete dovoliť podstúpiť vysoké riziko, že utrpíte finančné straty. Prečítajte si prosím Upozornenie na riziká.

Lennar: Zisk sa prepadol o 52 %, drahé hypotéky tlačia americký realitný trh
Výsledky jedného z najväčších amerických staviteľov domov Lennar odhalili, že situácia na tamojšom realitnom trhu zostáva napätá. Slabší dopyt, drahé financovanie a opatrnejší zákazníci začínajú čoraz výraznejšie zasahovať do hospodárenia spoločnosti. Najnovšie čísla pritom naznačujú, že tlak na americký trh s bývaním môže byť hlbší, ako sa na prvý pohľad zdá.
O spoločnosti
Lennar Corporation je americká spoločnosť so sídlom v Miami na Floride a patrí medzi najväčších staviteľov rodinných domov v Spojených štátoch. Založená bola v roku 1954 a od svojho vzniku postavila viac než 1,5 milióna domov pre zákazníkov v rôznych častiach krajiny. Hlavnou činnosťou spoločnosti je výstavba a predaj rezidenčných nehnuteľností, pričom prostredníctvom segmentu Financial Services poskytuje aj hypotekárne financovanie, služby spojené s prevodom vlastníctva a dokončením realitných transakcií.
Výsledky zaostali za očakávaniami
Lennar vstúpil do tretieho kvartálu 2026 v prostredí, ktoré sa počas obdobia postupne zhoršovalo, čo sa naplno prejavilo aj na hospodárskych výsledkoch. Celkové tržby spoločnosti klesli medziročne z 8,81 miliardy USD na 8,05 miliardy USD, čo predstavuje pokles o približne 9 %. Trh pritom očakával tržby na úrovni približne 8,32 miliardy USD. Ešte výraznejší pokles nastal pri ziskovosti. Čistý zisk spoločnosti dosiahol 284 miliónov USD, zatiaľ čo pred rokom predstavoval 591 miliónov USD. Zisk na akciu sa tak znížil z 2,29 USD na 1,19 USD. Po očistení o straty z technologických investícií a jednorazové položky dosiahol zisk na akciu 1,23 USD, zatiaľ čo analytici očakávali približne 1,28 USD. Prevádzkový zisk divízie výstavby domov zároveň klesol zo 760 miliónov USD na 502 miliónov USD. Kombinácia slabších tržieb, výrazného prepadu zisku a opatrnejšieho výhľadu investorov nepresvedčila a akcie Lennaru po zverejnení výsledkov v rozšírenom obchodovaní klesli približne o 3 %*.
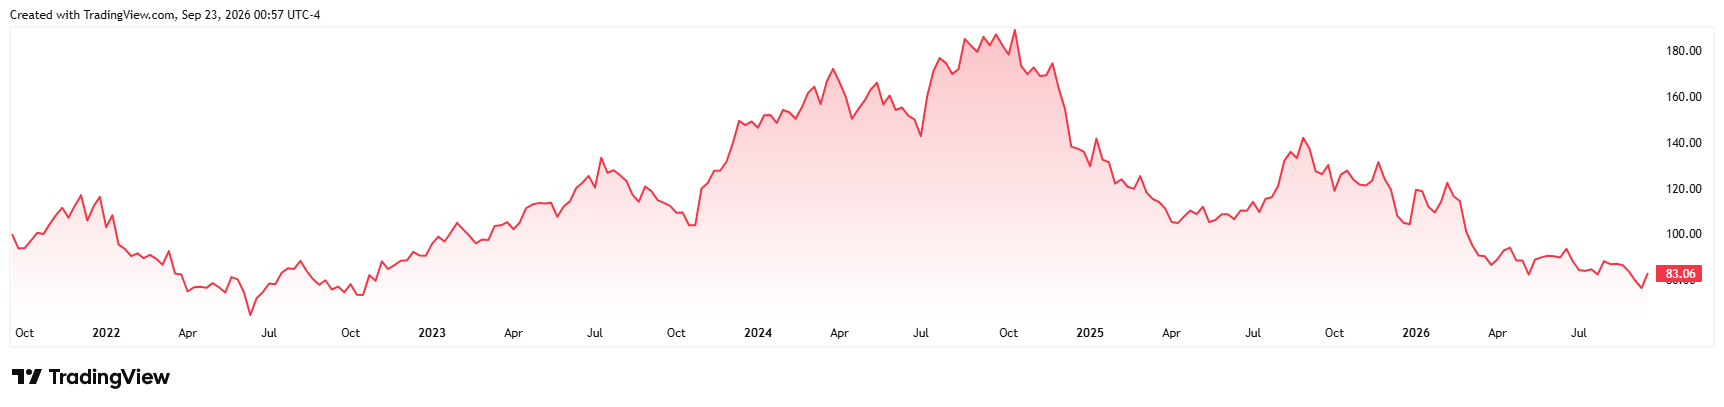
Výkonnosť ceny akcií spoločnosti Lennar za posledných päť rokov*
Záujem o nové domy slabne
Slabšie výsledky neboli spôsobené iba účtovnými položkami, ale aj viditeľným ochladením dopytu po nových domoch. Lennar počas kvartálu získal objednávky na 20 879 domov, čo predstavuje medziročný pokles o 9 % z úrovne 23 004 domov. Hodnota nových objednávok sa znížila z 8,44 miliardy USD na približne 7,50 miliardy USD. Spoločnosť zároveň odovzdala zákazníkom 20 840 domov, čo bolo o 3 % menej ako 21 584 domov v rovnakom období minulého roka. Hodnota nevybavených objednávok dosiahla na konci kvartálu približne 6,35 miliardy USD a zahŕňala 16 857 domov. Pred rokom predstavovala hodnota nevybavených objednávok 6,65 miliardy USD pri 16 953 domoch. Lennar pritom počas kvartálu prevádzkoval 1 713 aktívnych komunít, čo bolo viac než 1 664 komunít pred rokom. Firma teda zvýšila počet lokalít, v ktorých ponúka svoje domy, no napriek širšej predajnej sieti zaznamenala citeľný pokles nových objednávok. Práve vývoj objednávok patrí medzi dôležité indikátory budúcich tržieb a naznačuje, že slabší dopyt môže ovplyvňovať hospodárenie aj v nasledujúcich kvartáloch.2 [1]
Zľavy držia predaje, marže však trpia
Lennar sa na slabší dopyt snaží reagovať agresívnejšou cenovou politikou a vysokými stimulmi pre zákazníkov. Priemerná predajná cena odovzdaného domu počas tretieho kvartálu dosiahla 372-tisíc USD, čo bolo o 3 % menej ako 383-tisíc USD pred rokom. Firma zároveň uviedla, že priemerná cena zahŕňala stimuly na úrovni približne 12 % hodnoty domu. Tie môžu zahŕňať finančnú podporu pri hypotéke, úpravy ceny alebo ďalšie formy podpory predaja. Táto stratégia pomáha Lennaru udržať objem predaja, zároveň však vytvára tlak na jeho ziskovosť. Hrubá marža z predaja domov klesla medziročne zo 17,5 % na 15,8 % a hrubý zisk z tejto činnosti sa znížil z približne 1,4 miliardy USD na 1,2 miliardy USD. Náklady na predaj, administratívu a marketing dosiahli 714 miliónov USD a predstavovali 9,2 % tržieb z predaja domov. Pred rokom tento podiel dosahoval 8,2 %. Lennaru sa pritom podarilo znížiť stavebné náklady na štvorcovú stopu o 6 % medziročne a skrátiť priemerný čas výstavby zo 126 na rekordných 116 dní. Úspory však zatiaľ nedokázali plne vykompenzovať nižšie predajné ceny a náklady spojené s podporou dopytu.2
Hypotéky opäť tlačia na kupujúcich
Hlavným problémom Lennaru zostáva dostupnosť bývania, ktorú opäť zhoršuje rast nákladov na financovanie. Vedenie spoločnosti uviedlo, že 30-ročná hypotekárna sadzba sa na konci kvartálu pohybovala približne na úrovni 6,8 % a po skončení obdobia pokračovala v raste. Údaje Freddie Mac následne ukázali, že priemerná sadzba 30-ročnej fixnej hypotéky dosiahla 17. septembra 2026 až 6,95 %, zatiaľ čo iba týždeň predtým predstavovala 6,76 %. Situácia pritom netrápi iba Lennar. Index nálady amerických staviteľov domov od National Association of Home Builders klesol v septembri na 32 bodov, čo bola najnižšia hodnota za posledných 12 mesiacov. Až 38 % oslovených staviteľov uviedlo, že pristúpili k znižovaniu cien a 66 % využívalo rôzne stimuly na podporu predaja. Lennar zároveň upozornil na pokles spotrebiteľskej dôvery a na to, že časť kupujúcich odkladá rozhodnutie o kúpe nehnuteľnosti. Vyššie sadzby totiž nezvyšujú iba celkové náklady na kúpu domu, ale priamo zvyšujú mesačnú splátku hypotéky, čím obmedzujú počet domácností schopných financovať nákup novej nehnuteľnosti.
Lennar znižuje výhľad na celý rok
Zhoršujúce sa podmienky prinútili vedenie Lennaru upraviť aj očakávania na zvyšok fiškálneho roka. Spoločnosť už neočakáva celoročné odovzdanie 82-tisíc až 83-tisíc domov, s ktorým počítala po druhom kvartáli. Nový cieľ bol znížený na približne 80-tisíc až 81-tisíc domov. V samotnom štvrtom kvartáli firma očakáva nové objednávky v rozsahu 19 500 až 20 500 domov a odovzdanie 22-tisíc až 23-tisíc nehnuteľností. Priemerná predajná cena by sa mala pohybovať medzi 370-tisíc a 380-tisíc USD a hrubá marža z predaja domov má dosiahnuť približne 15,5 % až 16 %. Lennar sa zároveň snaží udržať finančnú flexibilitu. Na konci kvartálu disponoval približne 1,2 miliardami USD v hotovosti, splatil dlhopisy v hodnote 400 miliónov USD a odkúpil 3 milióny vlastných akcií za 256 miliónov USD. Firma pokračuje aj v stratégii obmedzovania vlastníctva pozemkov. Z približne 488-tisíc stavebných parciel, ktoré vlastnila alebo kontrolovala, mala priamo vo svojej súvahe menej ako 2,5 %. Vedenie tak napriek slabšiemu trhu pokračuje v stratégii udržania objemu výstavby, kontroly nákladov a obmedzovania kapitálu viazaného v pozemkoch.2 [2]
Záver
Lennar dnes stojí v prostredí, kde jeho výsledky neovplyvňuje len samotný dopyt po nových domoch, ale najmä vysoké hypotekárne sadzby, slabšia dostupnosť bývania a rastúci tlak na cenové stimuly. Spoločnosť sa snaží udržať objem predaja prostredníctvom nižších cien, efektívnejšej výstavby a obmedzovania kapitálu viazaného v pozemkoch, no tieto kroky zatiaľ nedokázali zabrániť poklesu ziskovosti a marží. Výsledky za tretí kvartál 2026 preto ukazujú, že Lennar zostáva citlivý na vývoj úrokových sadzieb a spotrebiteľského dopytu. Ak sa podmienky financovania v nasledujúcich kvartáloch zlepšia a dostupnosť bývania sa začne obnovovať, spoločnosť môže ťažiť zo svojho rozsahu, silnej pozície na trhu a schopnosti rýchlo reagovať na zmeny dopytu. [3]
* Minulá výkonnosť nie je zárukou budúcich výsledkov.
[1,2,3] Výhľadové vyhlásenia vychádzajú z predpokladov a aktuálnych očakávaní, ktoré môžu byť nepresné, alebo z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Takéto vyhlásenia nie sú zárukou budúcej výkonnosti. Zahŕňajú riziká a ďalšie neistoty, ktoré sa dajú ťažko predvídať. Výsledky sa môžu podstatne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.
O.Z.I. Online Zone Investment Opportunities (OZIOS) je registrovaná značka spoločnosti APME FX TRADING EUROPE LTD, cyperskej investičnej spoločnosti (CIF) kontrolovanej a regulovanej Cyperskou komisiou pre cenné papiere (CySEC) s licenciou CIF číslo 335/17 a registrovanou adresou Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. Finančné rozdielové zmluvy sú zložité nástroje a sú spojené s vysokým rizikom rýchlych finančných strát v dôsledku pákového efektu. Na 77,44 % účtov retailových investorov dochádza k finančným stratám pri obchodovaní s finančnými rozdielovými zmluvami u tohto poskytovateľa. Mali by ste zvážiť, či chápete, ako finančné rozdielové zmluvy fungujú a či si môžete dovoliť podstúpiť vysoké riziko, že utrpíte finančné straty.
[1] https://en.wikipedia.org/wiki/Lennar
[2] https://investors.lennar.com/press-releases/2026/09-16-2026-213038087
[3] https://www.freddiemac.com/pmms/pmms_archives
[4] https://www.reuters.com/business/us-homebuilder-sentiment-drops-12-month-low-september-2026-09-16/