Upozornění na rizika: Finanční rozdílové smlouvy (CFD) jsou složité nástroje a jsou spojeny s vysokým rizikem rychlých finančních ztrát v důsledku pákového efektu. U 71.07% účtů retailových investorů dochází k finančním ztrátám při obchodování s rozdílovými smlouvami u tohoto poskytovatele. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit podstoupit vysoké riziko finančních ztrát. Přečtěte si prosím Upozornení na rizika.

Maersk zaznamenává růst zisků, návrat přes Suezský průplav však může snížit marže [1]
Společnost Maersk dosáhla ve třetím čtvrtletí roku 2026 provozního zisku ve výši 3,3 miliardy USD, což představuje meziroční nárůst o 155 %. K zlepšení hospodářských výsledků přispěly vyšší ceny kontejnerové přepravy, ačkoli její objem mírně poklesl. Postupný návrat lodí přes Suezský průplav však může vysoké marže snížit. Kratší trasy šetří palivo a čas, zároveň uvolňují lodní kapacitu a vytvářejí prostor pro pokles přepravních sazeb. [2]
O společnosti
A.P. Møller – Mærsk je dánská dopravní a logistická skupina se sídlem v Kodani, jejíž akcie se obchodují na burze Nasdaq Copenhagen. Zajišťuje námořní přepravu kontejnerů, logistické služby a provoz přístavních terminálů. Propojuje tak přepravu zboží po moři se skladováním a doručením k odběrateli. Jednotlivé činnosti se liší maržemi i citlivostí na vývoj přepravních sazeb, což ovlivňuje stabilitu hospodaření celé skupiny.
Nový výhled se blíží očekáváním analytiků
Tržby společnosti Maersk meziročně vzrostly o 27 % na 18,1 miliardy USD. Zisk před úroky, daněmi a odpisy (EBITDA) se zvýšil o 75 % na 4,71 miliardy USD, za průměrným odhadem analytiků v průzkumu LSEG však zaostal přibližně o 6,5 %. Společnost zároveň zvýšila celoroční výhled upraveného EBITDA z 10,5 až 12,5 miliardy USD na 14 až 14,5 miliardy USD. Analytici přitom již počítali s 14,02 miliardy USD. [3] Nový výhled tak z velké části potvrdil jejich očekávání, i když oproti předchozímu odhadu vedení představoval výrazné zlepšení. Akcie třídy B uzavřely obchodování v den zveřejnění výsledků, 5. listopadu, na ceně 20 870 DKK, což znamenalo denní pokles o 5,99 %.*
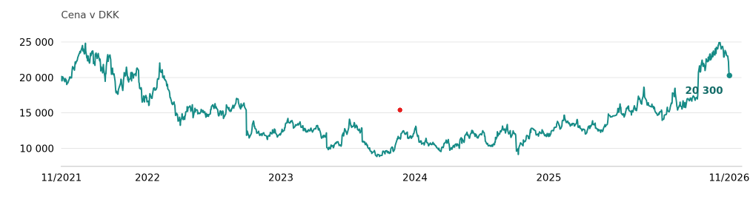
Vývoj ceny akcií společnosti Maersk třídy B za posledních pět let*
Vyšší sazby převážily nad růstem nákladů
Největší zlepšení zaznamenala námořní přeprava. Průměrná dosažená sazba vzrostla o 46 % na 3 287 USD za jednotku odpovídající 40stopovému kontejneru, zatímco přepravený objem poklesl o 0,8 %. Jednotkové náklady přepočítané při nezměněné ceně paliva přitom vzrostly o 4,8 %. Provozní marže divize Ocean vzrostla z 6,2 % na 20,6 %, a to zejména díky vyšším sazbám. Provozní zisk podpořilo také prodloužení odhadované životnosti lodí z 20 na 25 let, což snížilo čtvrtletní odpisy o 176 milionů USD. Tato účetní změna sama o sobě nezvýšila tvorbu hotovosti. Výsledky proto zatím neposkytují důkaz, že společnost Maersk dokáže dosahovat podobných marží i při levnější přepravě. K jejich udržení by potřebovala přiměřeně snížit náklady na kontejner. [4]
Suez může zlevnit provoz i přepravu [5]
Tlak na sazby může zesílit postupné obnovování kratších tras. Společnosti Maersk a Hapag-Lloyd 2. listopadu oznámily návrat společné linky ME1 mezi Indií a Evropou přes Suezský průplav namísto obeplutí Afriky. Stejný objem zboží tak lze přepravit za kratší dobu a s menší potřebnou lodní kapacitou. Uvolněné lodě mohou zvýšit nabídku přepravy a posílit cenovou konkurenci. Úspora nákladů na palivo pak může převážit pokles tržeb způsobený nižšími sazbami. Další změny tras však zůstávají podmíněny bezpečnostní situací v Rudém moři. [6] Index přepravních sazeb Drewry WCI k 5. listopadu mezitýdenně poklesl o 1 % na 4 389 USD za 40stopový kontejner, stále však byl o 124 % vyšší než před rokem. Tento pohyb zatím ukazuje pouze mírné zlevnění z vysoké úrovně, sám o sobě nepotvrzuje trvalý obrat na trhu.
Námořní přeprava i nadále určuje růst zisku
Logistické služby a terminály poskytují společnosti Maersk další zdroje příjmů, jejich příspěvek k provoznímu zisku však zůstává podstatně menší. Ve třetím čtvrtletí společně vytvořily 752 milionů USD, zatímco námořní divize dosáhla přibližně 2,6 miliardy USD. Navíc podle výpočtu na základě zveřejněných výsledků připadlo na Ocean přibližně 94 % meziročního nárůstu EBITDA celé skupiny. Většinu zlepšení tak i nadále zajišťuje námořní přeprava. Rozvoj ostatních služeb rozšiřuje podnikání společnosti Maersk, zatím však zásadně nesnižuje závislost růstu jejího zisku na přepravních sazbách. Při oceňování akcií proto zůstává rozhodující, jakou část současných námořních marží dokáže společnost udržet po uvolnění kapacitních omezení. [7]
Hotovost musí pokrýt i obnovu flotily
Silné hospodaření se promítlo do volného peněžního toku ve výši 2,389 miliardy USD za třetí čtvrtletí. Ke konci září měla společnost Maersk čistou hotovostní pozici ve výši 3,213 miliardy USD i po zohlednění leasingových závazků. Tato rezerva mu poskytuje prostor pro financování provozu v slabším období. Společnost však plánuje kapitálové výdaje ve výši 10 až 11 miliard USD za dvouleté období 2026–2027, takže část vytvořené hotovosti bude potřebovat na obnovu a rozvoj majetku. Dividendová politika počítá s výplatou 30 až 50 % upraveného čistého zisku, přičemž konkrétní výše dividendy závisí také na výhledu a investičních potřebách. Pro akcionáře je proto podstatné, kolik hotovosti zbude po investicích i v letech se slabšími přepravními sazbami. [8]
Závěr
Společnost Maersk dnes výrazně profituje z omezené dostupnosti přepravní kapacity. Návrat přes Suezský průplav může tuto výhodu oslabit i při dalším růstu světového obchodu. Při oceňování akcií proto dává větší smysl vycházet ze ziskovosti při nižších přepravních sazbách, než předpokládat, že současná marže vydrží. Trvalejší zlepšení hospodaření by potvrdily klesající jednotkové náklady a schopnost financovat investice i dividendy i při nižších cenách přepravy. Dokud růst zisku vytvářejí především vyšší sazby a náklady na kontejner stoupají, mimořádně silné čtvrtletí neposkytuje spolehlivý základ pro odhad dlouhodobé výkonnosti. [9]
Tento text představuje marketingovou komunikaci. Nejedná se o žádnou formu investičního poradenství ani investičního průzkumu, ani o nabídku jakékoli transakce s finančním nástrojem. Obsah textu nezohledňuje individuální okolnosti čtenářů, jejich zkušenosti ani finanční situaci. Minulá výkonnost není zárukou ani předpovědí budoucích výsledků.
* Minulá výkonnost není zárukou budoucích výsledků.
[1] – [9] Výhledová prohlášení vycházejí z předpokladů a aktuálních očekávání, která mohou být nepřesná, nebo z aktuálního ekonomického prostředí, které se může změnit. Taková prohlášení nejsou zárukou budoucí výkonnosti. Zahrnují rizika a další nejistoty, které lze jen těžko předvídat. Výsledky se mohou podstatně lišit od výsledků vyjádřených nebo implikovaných v jakýchkoli výhledových prohlášeních.
O.Z.I. Online Zone Investment Opportunities (OZIOS) je registrovaná ochranná známka společnosti APME FX TRADING EUROPE LTD, kyperské investiční společnosti (CIF) podléhající dohledu a regulaci Kyperské komise pro cenné papíry (CySEC) s licencí CIF č. 335/17 a sídlem na adrese Lophitis Business Center, Office 404, 4. patro, 28 October Ave 249, Limassol 3035, Kypr. Finanční smlouvy o rozdílu (CFD) jsou složité nástroje a jsou spojeny s vysokým rizikem rychlých finančních ztrát v důsledku pákového efektu. U 71,07 % účtů retailových investorů dochází při obchodování s finančními kontrakty na rozdíl (CFD) u tohoto poskytovatele k finančním ztrátám. Měli byste zvážit, zda rozumíte tomu, jak finanční kontrakty na rozdíl fungují, a zda si můžete dovolit podstoupit vysoké riziko, že utrpíte finanční ztráty.
[1] Maersk – profil společnosti a informace o akciích. Nasdaq Copenhagen.
[2] Maersk – výsledky za 3. čtvrtletí 2026. Reuters – odhady analytiků, 5. listopadu 2026. Tradzy – závěrečná cena akcií třídy B, 5. listopadu 2026.
[3] Yahoo Finance – MAERSK-B.CO, denní závěrečné ceny od 8. listopadu 2021 do 6. listopadu 2026; graf vytvořil autor.
[4] Maersk – Prozatímní finanční zpráva za 3. čtvrtletí 2026, divize Ocean a poznámka č. 5 o změně odhadů odpisů.
[5] Maersk – Obnovení trasy ME1 přes Suezský průplav, 2. listopadu 2026. Drewry – World Container Index, 5. listopadu 2026.
[6] Maersk – výsledky za 3. čtvrtletí 2026; autorův výpočet podílu divize Ocean na meziročním růstu EBITDA: (3 699 − 1 787) / (4 710 − 2 686) = 94,47 %.
[7] Maersk – finanční zpráva za 3. čtvrtletí 2026, stav hotovosti a investiční výhled. Kapitálová a dividendová politika.
[8] OZIOS – aktuální varování před riziky na domovské stránce; podíl ztrátových účtů 71,07 %, ověřeno 9. listopadu 2026.