Upozornění na rizika: Finanční rozdílové smlouvy (CFD) jsou složité nástroje a jsou spojeny s vysokým rizikem rychlých finančních ztrát v důsledku pákového efektu. U 77.44% účtů retailových investorů dochází k finančním ztrátám při obchodování s rozdílovými smlouvami u tohoto poskytovatele. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit podstoupit vysoké riziko finančních ztrát. Přečtěte si prosím Upozornení na rizika.
Accenture: Výsledky zmírnily obavy ohledně umělé inteligence a akcie vzrostly o 22 %
Dokáže Accenture profitovat z technologie, která může snížit potřebu jejích vlastních služeb? Rozmach umělé inteligence vyvolává otázky o budoucnosti poradenského byznysu a nejnovější výsledky společnosti dávají investorům nový důvod k pozornosti. Samotné tržby a zisk však neposkytují úplný obraz. Mnohem více napovídají rozhodnutí klientů a očekávání vedení. Ta mohou naznačit, zda Accenture čeká období nových příležitostí, nebo náročnější budoucnost, než se dnes zdá. [1]
O společnosti
Accenture plc je globální poradenská a technologická společnost se sídlem v irském Dublinu. Vznikla v roce 1989 pod názvem Andersen Consulting a od roku 2001 působí pod současným názvem Accenture. Firmám a veřejným institucím pomáhá modernizovat informační systémy, zavádět umělou inteligenci, posilovat kybernetickou bezpečnost a zefektivňovat podnikové procesy. Na konci fiskálního roku 2026 zaměstnávala přibližně 814 000 lidí a vykázala roční tržby ve výši 74,2 miliardy USD. Služby poskytuje přibližně 9 000 klientům ve více než 120 zemích a její akcie se obchodují na newyorské burze pod symbolem ACN.1
Výsledky, které změnily náladu investorů
Accenture 1. října 2026 zveřejnila výsledky za čtvrté čtvrtletí fiskálního roku 2026, který skončil 31. srpna. Tržby dosáhly 18,68 miliardy USD, což představuje meziroční růst o 6 % v dolarovém vyjádření, respektive o 7 % po očištění o kurzové vlivy. Překonaly tak průměrná očekávání analytiků na úrovni 18,03 miliardy USD. Hodnota nových zakázek dosáhla 22,17 miliardy USD, meziročně o 4 % více. Tento údaj však nelze zaměňovat s již vykázanými tržbami, protože realizace zakázek může zasahovat do více období. Investoři reagovali výrazným nákupním zájmem a akcie během obchodování vzrostly přibližně o 22 %.* Tato reakce přišla po období, v němž akcie společnosti od začátku roku ztratily přibližně třetinu své hodnoty. Výsledky spolu s novým výhledem zmírnily obavy, že rozšíření umělé inteligence výrazně omezí poptávku po poradenských a technologických službách.2
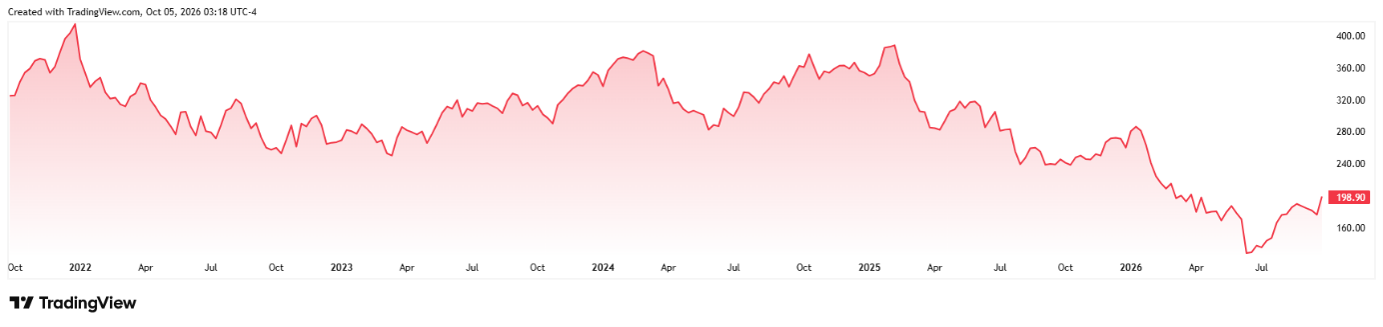
Vývoj ceny akcií Accenture za posledních pět let*
Růst zisku o 46 % si žádá vysvětlení
Vykázaný zisk na akcii dosáhl 3,29 USD oproti 2,25 USD před rokem, což představuje růst o 46 %. Takové tempo však nelze automaticky přičítat prudkému zlepšení podnikání. Loňské výsledky snížily náklady na reorganizaci, především odstupné, v celkové výši přibližně 615 milionů USD před zdaněním. Po vyloučení těchto nákladů tehdy zisk na akcii dosáhl 3,03 USD, takže ve srovnání s touto upravenou hodnotou představuje aktuální růst přibližně 9 %. Podobný rozdíl je patrný také u provozní marže. Ta dosáhla 15,3 %, zatímco před rokem byla vykázána na úrovni 11,6 % a po očištění o uvedené náklady činila 15,1 %. Accenture tedy zlepšila svou ziskovost, významná část vykázaného růstu však souvisí s tím, že se v tomto čtvrtletí neopakovaly loňské náklady. Při hodnocení výsledků má proto větší vypovídací hodnotu očištěné srovnání než samotné nejvýraznější procento.2
AI přináší nové zakázky i změny v odměňování
Konkrétnější obraz o úloze umělé inteligence poskytují údaje o klientech a partnerstvích. Během fiskálního roku 2026 zahájilo více než 400 klientů s Accenture své první projekty pokročilé AI. Hodnota zakázek souvisejících s osmi rozvíjejícími se partnery v oblasti AI a dat se meziročně více než ztrojnásobila a odpovídající tržby se více než zdvojnásobily. Tyto údaje se však týkají konkrétní skupiny partnerů, nikoli všech tržeb společnosti z AI. Významná změna probíhá také ve způsobu účtování služeb. Více než 65 % objemu zakázek již tvoří práce za pevnou cenu, mezi něž patří i smlouvy s odměnou vázanou na dosažené výsledky. Tento model může snížit závislost tržeb na počtu odpracovaných hodin a umožnit společnosti ponechat si část úspor dosažených automatizací. Zároveň však zvyšuje význam přesných odhadů nákladů a schopnosti splnit dohodnuté podmínky. Rychlejší dokončení práce tak může podpořit ziskovost, samo o sobě ji však nezaručuje.3 [2]
Akcionáři dostali rekordních 11,5 miliardy USD
Finanční sílu společnosti podporuje její schopnost přeměňovat výsledky v hotovost. Za fiskální rok 2026 vytvořila Accenture volný peněžní tok ve výši přibližně 11,6 miliardy USD, meziročně o 7 % více. Zároveň akcionářům vrátila rekordních 11,5 miliardy USD prostřednictvím dividend a zpětného odkupu akcií, což představuje nárůst o 38 %. Investorům tak vyplatila částku téměř odpovídající celoročnímu volnému peněžnímu toku. Ve fiskálním roce 2027 jim plánuje vrátit nejméně 9,5 miliardy USD, z čehož má přibližně 5,5 miliardy USD připadnout na zpětný odkup akcií. Oznámila také zvýšení čtvrtletní dividendy o 5 % na 1,71 USD na akcii. Vedení zároveň očekává, že průměrný počet akcií ve fiskálním roce 2027 klesne přibližně o 3 %. To by mohlo podpořit růst zisku na akcii i bez stejně rychlého růstu celkového zisku. Samotné zpětné odkupy však nenahrazují růst poptávky po službách.2, 4 [3]
Výhled je příznivý, část růstu však přinesou akvizice
Accenture ve fiskálním roce 2027 očekává růst tržeb o 3 až 6 % po očištění o kurzové vlivy a zisk na akcii v rozmezí 14,39 až 14,81 USD. Střed intervalu výhledu růstu tržeb na úrovni 4,5 % překonal průměrná očekávání analytiků ve výši 3,9 %. Příznivější výhled však neznamená, že celý růst bude pocházet ze stávajících aktivit. Podle společnosti mají akvizice přispět přibližně 2 až 2,5 procentního bodu, proto bude důležité sledovat i růst bez jejich vlivu. Společnost rovněž uvedla, že během čtvrtletí v mnoha oblastech čelila nižším cenám. Klienti totiž požadují, aby se část úspor z využívání AI přenesla také na ně v podobě nižších nákladů. Pro investory zůstává klíčovou otázkou, zda nové projekty a vyšší efektivita dokážou dlouhodobě vykompenzovat tlak na ceny. Výsledky podporují příznivější pohled na Accenture, otázku dlouhodobé ziskovosti v éře umělé inteligence však zatím neuzavírají.2, 3 [4]
Závěr
Accenture svými výsledky naznačila, že umělá inteligence nemusí znamenat úpadek poradenských a technologických firem. Nové čtvrtletní zakázky v hodnotě 22,17 miliardy USD a volný peněžní tok ve výši 11,6 miliardy USD za fiskální rok 2026 potvrzují poptávku po jejích službách i finanční možnosti dalšího růstu. Výhled růstu tržeb o 3 až 6 % ve fiskálním roce 2027 po očištění o kurzové vlivy zároveň naznačuje, že společnost očekává postupný růst, nikoli prudké zrychlení. Rozhodující proto bude vedle získávání nových projektů také to, zda je dokáže proměnit v zisk a ponechat si část úspor dosažených automatizací. Pokud Accenture dokáže rozvíjet své stávající podnikání, úspěšně začlenit akvizice a ochránit marže, může posílit své postavení při zavádění AI ve firmách. Nejnovější výsledky dávají důvod k optimističtějším očekáváním, nezaručují však jejich naplnění. Dlouhodobá hodnota společnosti bude záviset na tom, zda dokáže na technologických změnách soustavně vydělávat, nad rámec samotné pomoci klientům při přizpůsobování se těmto změnám. [5]
Zdroje
Accenture – Výsledková zpráva za čtvrté čtvrtletí fiskálního roku 2026 (PDF)
Accenture – Prezentace výsledků za čtvrté čtvrtletí fiskálního roku 2026 (PDF)
Alpha Spread – Konferenční hovor k výsledkům Accenture za čtvrté čtvrtletí fiskálního roku 2026
* Minulá výkonnost není zárukou budoucích výsledků.
[1,2,3,4,5] Výhledová prohlášení vycházejí z předpokladů a současných očekávání, která mohou být nepřesná, nebo ze současného ekonomického prostředí, které se může měnit. Taková prohlášení nejsou zárukou budoucí výkonnosti. Zahrnují rizika a další nejistoty, které lze obtížně předvídat. Skutečné výsledky se mohou podstatně lišit od výsledků vyjádřených nebo naznačených v jakýchkoli výhledových prohlášeních.
O.Z.I. Online Zone Investment Opportunities (OZIOS) je registrovaná ochranná známka společnosti APME FX TRADING EUROPE LTD, kyperské investiční společnosti (CIF), která podléhá dohledu a regulaci Kyperské komise pro cenné papíry a burzu (CySEC) na základě licence CIF č. 335/17 a má sídlo na adrese Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. Rozdílové smlouvy (CFD) jsou složité nástroje a v důsledku pákového efektu představují vysoké riziko rychlé ztráty peněz. Při obchodování s CFD u tohoto poskytovatele přichází o peníze 77,44 % účtů retailových investorů. Měli byste zvážit, zda rozumíte tomu, jak CFD fungují, a zda si můžete dovolit podstoupit vysoké riziko ztráty svých peněz.