Upozorenje na rizike: Financijski ugovori za razliku (CFD) složeni su instrumenti i povezani su s visokim rizikom brzih financijskih gubitaka zbog poluge. Na 77.44% računa malih ulagača dolazi do financijskih gubitaka pri trgovanju CFD-ovima s ovim pružateljem. Trebali biste razmotriti razumijete li kako CFD-ovi funkcioniraju i možete li si priuštiti visoki rizik financijskih gubitaka. Molimo pročitajte Obavijest o rizicima.

Lennar: Dobici pali za 52 posto jer visoki troškovi hipotekarnih kredita opterećuju američko tržište nekretnina
Rezultati Lennara, jednog od najvećih američkih graditelja kuća, pokazali su da situacija na američkom tržištu nekretnina ostaje napeta. Slabija potražnja, skupe financije i oprezniji kupci počinju imati sve značajniji utjecaj na poslovanje tvrtke. Najnoviji podaci upućuju na to da je pritisak na američko tržište nekretnina možda ozbiljniji nego što se na prvi pogled čini.
O tvrtki
Lennar Corporation je američka tvrtka sa sjedištem u Miamiju na Floridi i jedan od najvećih graditelja obiteljskih kuća u Sjedinjenim Američkim Državama. Osnovana je 1954. godine i od svog osnutka izgradila je više od 1,5 milijuna domova za kupce diljem zemlje. Osnovna djelatnost tvrtke je izgradnja i prodaja stambenih nekretnina, dok putem segmenta financijskih usluga također pruža hipotekarno financiranje, usluge povezane s prijenosom vlasništva i dovršetkom nekretninskih transakcija.
Rezultati su bili ispod očekivanja
Lennar je ušao u treće tromjesečje 2026. u okruženju koje se tijekom razdoblja postupno pogoršavalo, što se u potpunosti odrazilo na njegove financijske rezultate. Ukupni prihodi tvrtke pali su na godišnjoj razini s 8,81 milijarde USD na 8,05 milijardi USD, što predstavlja pad od približno 9 posto. Tržište je očekivalo prihod od oko 8,32 milijarde američkih dolara. Profitabilnost je zabilježila još izraženiji pad. Neto dobit tvrtke iznosila je 284 milijuna američkih dolara, u usporedbi s 591 milijunom američkih dolara godinu dana ranije. Dobit po dionici tako je pala s 2,29 na 1,19 američkih dolara. Nakon usklađivanja za gubitke od tehnoloških ulaganja i jednokratnih stavki, zarada po dionici iznosila je 1,23 USD, dok su analitičari očekivali oko 1,28 USD. Istovremeno je operativna dobit odjela za izgradnju kuća pala s 760 milijuna USD na 502 milijuna USD. Kombinacija slabije prodaje, naglog pada dobiti i opreznijeg izgleda nije impresionirala ulagače, pa su dionice Lennara pale za otprilike 3 posto* u trgovanju nakon zatvaranja burze nakon objave rezultata.
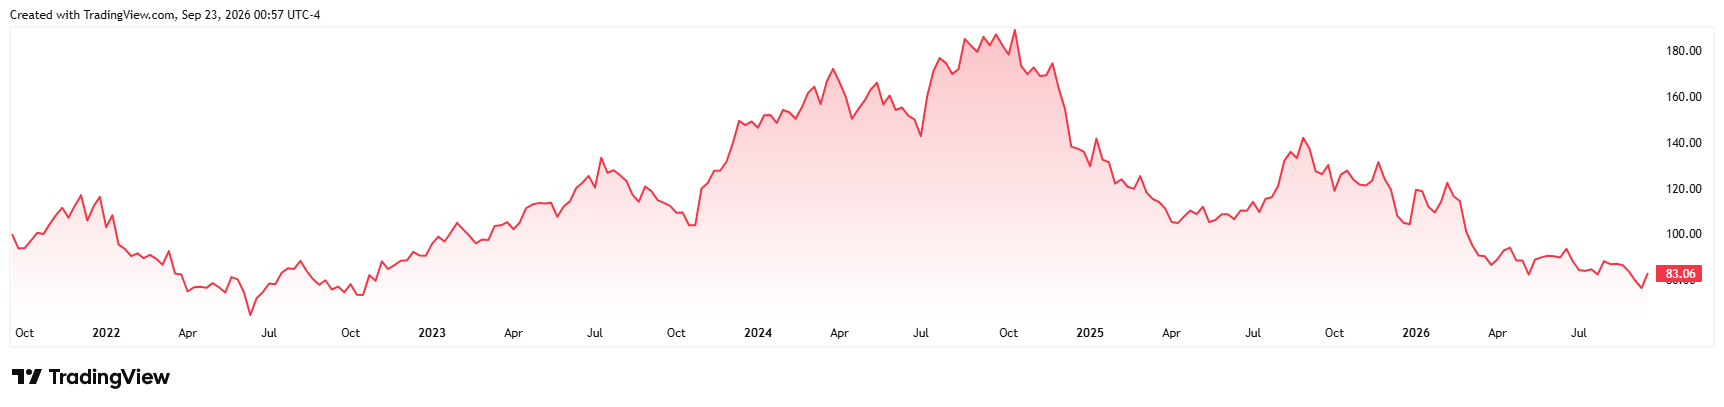
Kretanje cijene dionice Lennara u posljednjih pet godina*
Potražnja za novim domovima slabi
Lošiji rezultati nisu bili posljedica isključivo računovodstvenih stavki, već i primjetnog hlađenja potražnje za novim domovima. Lennar je tijekom tromjesečja osigurao narudžbe za 20.879 domova, što predstavlja međugodišnji pad od 9 posto u odnosu na 23.004 doma. Vrijednost novih narudžbi pala je s 8,44 milijarde američkih dolara na otprilike 7,50 milijardi američkih dolara. Tvrtka je također predao 20.840 kuća kupcima, što je 3 posto manje od 21.584 kuća u istom razdoblju prošle godine. Vrijednost neriješenih narudžbi na kraju tromjesečja iznosila je približno 6,35 milijardi američkih dolara i obuhvaćala je 16.857 kuća. Prije godinu dana vrijednost nerealiziranih narudžbi iznosila je 6,65 milijardi američkih dolara, a obuhvaćala je 16.953 stambenih jedinica. Tijekom tromjesečja Lennar je poslovalo u 1.713 aktivnih naselja, što je porast u odnosu na 1.664 prije godinu dana. Tvrtka je stoga povećala broj lokacija na kojima nudi svoje kuće, ali unatoč svojoj širem prodajnom mreži , zabilježila je primjetan pad novih narudžbi. Upravo trend narudžbi spada među ključne pokazatelje budućih prihoda i sugerira da bi slabija potražnja mogla utjecati na financijske rezultate i u nadolazećim tromjesečjima.2 [1]
Popusti podupiru prodaju, ali marže trpe
Lennar pokušava odgovoriti na slabiju potražnju agresivnijom cjenovnom politikom i velikodušnim poticajima za kupce. Prosječna prodajna cijena kuće predane tijekom trećeg tromjesečja iznosila je 372.000 USD, što je 3 posto manje od 383.000 USD zabilježenih godinu dana ranije. Tvrtka je također navela da je prosječna cijena uključivala poticaje u iznosu od približno 12 posto vrijednosti kuće. To može uključivati pomoć pri otplati hipoteke, prilagodbe cijena ili druge oblike prodajne podrške. Ova strategija pomaže tvrtki Lennar da održi obujam prodaje, ali istovremeno vrši pritisak na njezinu profitabilnost. Bruto marža na prodaju kuća pala je na godišnjoj razini s 17,5 posto na 15,8 posto, a bruto dobit od ove aktivnosti smanjila se s otprilike 1,4 milijarde USD na 1,2 milijarde USD. Troškovi prodaje, opći i administrativni troškovi iznosili su 714 milijuna američkih dolara, što predstavlja 9,2 posto prihoda od prodaje nekretnina. Prije godinu dana taj je iznos iznosio 8,2 posto. Lennar je uspio smanjiti troškove gradnje po kvadratnoj stopi za 6 posto na godišnjoj razini i skratiti prosječno vrijeme gradnje s 126 na rekordnih 116 dana. Međutim, te uštede još nisu u potpunosti nadoknadile niže prodajne cijene i troškove povezane s poticanjem potražnje.2
Hipotekarni krediti ponovno vrše pritisak na kupce
Pristupačnost ostaje glavni izazov za Lennar, situaciju dodatno pogoršavaju rastući troškovi financiranja. Uprava tvrtke izjavila je da je kamatna stopa na 30-godišnju hipoteku na kraju tromjesečja iznosila oko 6,8 posto te je nastavila rasti i nakon završetka razdoblja. Podaci tvrtke Freddie Mac potom su pokazali da je prosječna kamatna stopa za 30-godišnju hipoteku s fiksnom kamatnom stopom dosegnula 6,95 posto 17. rujna 2026., dok je samo tjedan dana ranije iznosila 6,76 posto. Situacija nije problem samo za Lennar. Indeks povjerenja graditelja kuća u SAD-u Nacionalne udruge graditelja kuća pao je u rujnu na 32 boda, što je njegova najniža razina u posljednjih 12 mjeseci. Čak 38 posto anketiranih graditelja izvijestilo je da su počeli snižavati cijene, a 66 posto koristilo je razne poticaje za poticanje prodaje. Lennar je također istaknuo pad povjerenja potrošača i napomenuo da neki kupci odgađaju svoju odluku o kupnji nekretnine. Više kamatne stope ne samo da povećavaju ukupne troškove kupnje kuće, već i izravno povećavaju mjesečne otplate hipoteke, čime se ograničava broj kućanstava koja mogu financirati kupnju nove nekretnine.
Lennar smanjuje svoje cjelogodišnje izglede
Pogoršani uvjeti prisilili su upravu Lennara da revidira svoje prognoze za ostatak financijske godine. Tvrtka više ne očekuje predaju 82.000 do 83.000 domova za cijelu godinu, kako je predviđala nakon drugog tromjesečja. Novi ciljni raspon smanjen je na otprilike 80.000 do 81.000 kuća. Samo u četvrtom tromjesečju tvrtka očekuje nove narudžbe u rasponu od 19.500 do 20.500 kuća i primopredaju 22.000 do 23.000 nekretnina. Prosječna prodajna cijena očekuje se u rasponu od 370.000 do 380.000 USD, a bruto marža na prodaju kuća predviđa se da će doseći približno 15,5 % do 16 %. Lennar također nastoji održati financijsku fleksibilnost. Na kraju tromjesečja imala je gotovinu u iznosu od približno 1,2 milijarde USD, otplatila obveznice u vrijednosti od 400 milijuna USD i otkupila 3 milijuna vlastitih dionica za 256 milijuna USD. Tvrtka također nastavlja sa svojom strategijom smanjenja zemljišnog fonda. Od približno 488.000 građevinskih parcela koje je posjedovala ili kontrolirala, manje od 2,5 posto bilo je izravno uvršteno u njezin bilancu. Unatoč slabijem tržištu, uprava stoga nastavlja sa svojom strategijom održavanja obujma gradnje, kontrole troškova i smanjenja kapitala vezanog za zemljište.2 [2]
Zaključak
Lennar trenutno posluje u okruženju u kojem na njegove rezultate utječu ne samo potražnja za novim domovima, već osobito i visoke kamatne stope na hipotekarne kredite, smanjena pristupačnost stanovanja i rastući pritisak za cjenovnim poticajima. Tvrtka nastoji održati prodajne obujme nižim cijenama, učinkovitijom gradnjom i smanjenjem kapitala vezanog za zemljište, no te mjere dosad nisu uspjele spriječiti pad profitabilnosti i marži. Rezultati za treće tromjesečje 2026. stoga pokazuju da je Lennar i dalje osjetljiv na kretanje kamatnih stopa i potražnju potrošača. Ako se uvjeti financiranja poboljšaju u nadolazećim tromjesečjima i pristupačnost stanovanja počne oporavljati, tvrtka bi mogla imati koristi od svoje veličine, snažne tržišne pozicije i sposobnosti brzog reagiranja na promjene potražnje. [3]
* Prošli uspjeh nije jamac budućih rezultata.
[1,2,3] Izjave o budućim očekivanjima temelje se na pretpostavkama i trenutačnim očekivanjima, koja se mogu pokazati netočnima, ili na trenutačnom gospodarskom okruženju, koje se može promijeniti. Takve izjave nisu jamstvo budućih rezultata. One uključuju rizike i druge neizvjesnosti koje je teško predvidjeti. Rezultati mogu značajno odstupati od onih koji su izrečeni ili se podrazumijevaju u bilo kojim izjavama o budućnosti.
O.Z.I. Online Zone Investment Opportunities (OZIOS) registrirani je zaštitni znak tvrtke APME FX TRADING EUROPE LTD, Ciparske investicijske tvrtke (CIF) pod nadzorom i regulacijom Ciparske komisije za vrijednosne papire i burzu (CySEC) pod brojem licence CIF 335/17, sa sjedištem u Lophitis Business Centre, Ured 404, 4. kat, Avenija 28. listopada 249, Limassol 3035, Cipar. Ugovori za razliku (CFD-ovi) složeni su instrumenti i nose visok rizik brzog financijskog gubitka zbog poluge. 77,44 posto računa maloprodajnih ulagača gubi novac pri trgovanju CFD-ovima s ovim pružateljem usluga. Trebali biste razmotriti razumijete li kako CFD-ovi funkcioniraju i možete li si priuštiti visok rizik gubitka novca.
[1] https://en.wikipedia.org/wiki/Lennar
[2] https://investors.lennar.com/press-releases/2026/09-16-2026-213038087
[3] https://www.freddiemac.com/pmms/pmms_archives
[4] https://www.reuters.com/business/us-homebuilder-sentiment-drops-12-month-low-september-2026-09-16/